بهترین وام ودیعه مسکن؛ تسهیلات مناسب مستاجران کدام است؟
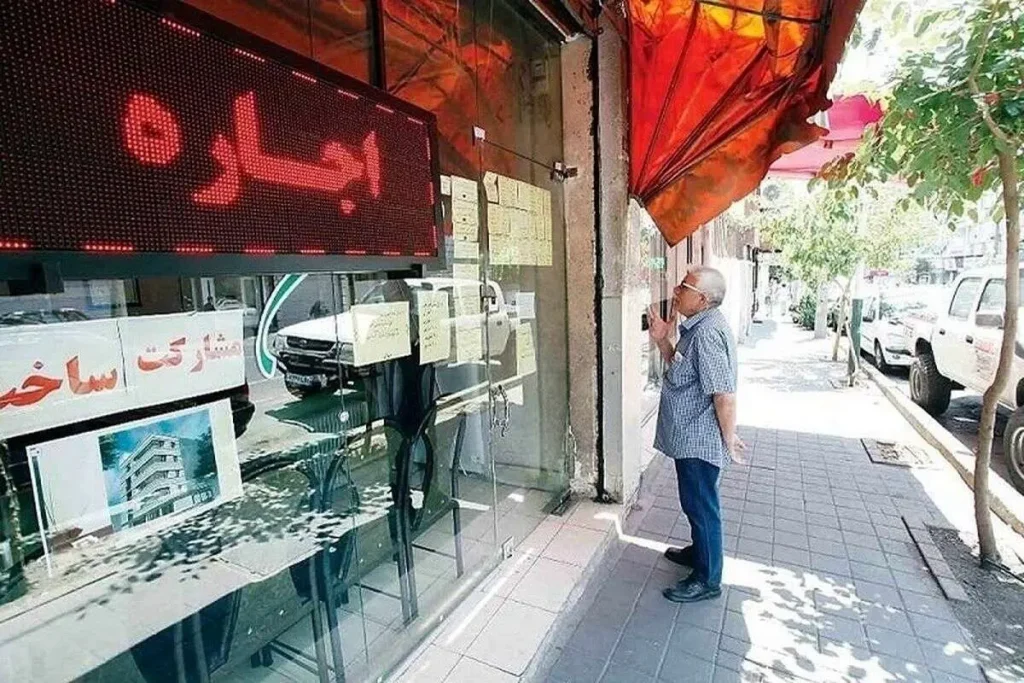
به گزارش خط بازار؛ وام ودیعه مسکن ۱۴۰۵ به دو شکل در دسترس مستاجران قرار میگیرد.
روش اول حالت عادی و تحت عنوان همین وام است اما روش دوم به اسم وام ودیعه مسکن از محل اوراق حق تقدم پرداخت میشود. هر دو روش در آیتمهایی مثل مدت بازپرداخت، سود تسهیلات و حتی مقدار اقساط شباهت زیادی دارند اما روش دریافت آنها متفاوت است. حالت عادی برای مستاجری مناسب است که زمان کافی برای ایستادن در صف انتظار را دارد اما وام ودیعه مسکن از محل اوراق حق تقدم مناسب مستاجری است که هر چه سریعتر به بودجهای برای تامین مبلغ پول پیش احتیاج پیدا کرده است.
وام ودیعه مسکن ۱۴۰۵ برای چه کسی مناسب است؟
وام ودیعه مسکن در حالت عادی برای مستاجرانی مناسب است که زمان کافی برای ایستادن در نوبت بانکی دارند و نمیخواهند پولی بابت خرید اوراق هزینه کنند. شما پس از ثبتنام اینترنتی در سامانه مسکن باید منتظر دریافت پیامک تایید از سمت بانک بمانید تا پرونده اعتباری شما تشکیل شود.
مبلغ وام
سقف پرداختی وام ودیعه مسکن عادی با توجه به شهر محل سکونت شما تفاوت دارد. مستاجران ساکن تهران میتوانند تا سقف ۳۶۵ میلیون تومان از این تسهیلات استفاده کنند. این رقم برای متقاضیان ساکن در مراکز استانها ۲۸۰ میلیون تومان، برای ساکنان سایر شهرها ۱۸۵ میلیون تومان و برای مناطق روستایی ۷۵ میلیون تومان تعیین شده است تا متناسب با سطح اجارهبهای هر منطقه بخشی از پول پیش خانه را پوشش دهد.
اقساط و بازپرداخت
مدت زمان بازپرداخت این تسهیلات ۶۰ ماه یعنی معادل پنج سال کامل است و سود آن ۲۳ درصد محاسبه میشود. اگر به عنوان یک مستاجر در تهران سقف ۳۶۵ میلیون تومانی را دریافت کنید، باید ماهیانه ۱۰ میلیون و ۲۸۹ هزار تومان قسط به بانک بپردازید.
وام ودیعه مسکن از محل اوراق حق تقدم مناسب چه کسی است؟
این تسهیلات مخصوص مستاجرانی است که موعد تمدید یا جابهجایی خانهشان نزدیک است و فرصتی برای منتظر ماندن در صف ندارند. در این شیوه با پرداخت هزینه خرید اوراق حق تقدم پرونده وام بدون معطلی و در سریعترین زمان ممکن در شعبه بانک مسکن به جریان میافتد. برخلاف تسهیلات سنگین خرید ملک نظیر وام دو میلیارد تومانی مسکن که برای خرید قطعی خانه پرداخت میشود، این پول مستقیما برای حل چالش فوری قرارداد رهن به دست مستاجر میرسد.
مبلغ وام
سقف اعتبار در روش اوراق نسبت به طرح عادی اندکی بالاتر است. مستاجران تهرانی در این طرح میتوانند تا سقف ۴۰۰ میلیون تومان تسهیلات بگیرند. این مبلغ برای ساکنان مراکز استانها تا ۳۰۰ میلیون تومان و برای مستاجران در سایر شهرهای کشور تا ۲۰۰ میلیون تومان در نظر گرفته شده است تا بخش بیشتری از مبلغ ودیعه مسکن تامین شود.
اقساط و بازپرداخت
دوره بازپرداخت این وام دقیقا ۶۰ ماهه یعنی پنج سال است اما نرخ سود بانکی آن ۲۲.۵ درصد محاسبه میشود. بر اساس این فرمول مستاجر ساکن پایتخت که وام ۴۰۰ میلیونی دریافت کرده است، باید ماهانه مبلغ ۱۱ میلیون و ۱۶۱ هزار تومان به عنوان قسط به بانک مسکن برگرداند.
مبلغ تسهیلات ودیعه مسکن از محل اوراق حق تقدم اندکی از حالت عادی بیشتر است اما نباید از هزینه لازم برای اوراق تسه غافل بود
مقایسه وام ودیعه مسکن در حالت عادی و از محل اوراق حق تقدم
هر کدام از این دو وام مزایا و معایب خاص خود را دارند.
وام ودیعه مسکن در حالت عادی
بزرگترین مزیت این روش، رایگان بودن فرآیند ثبتنام است. یعنی شما هیچ پولی بابت امتیاز یا اوراق نمیپردازید و کل مبلغ وام به صورت خالص به دستتان میرسد. البته عیب اصلی آن وجود صفهای شلوغ و نامشخص بودن زمان ارسال پیامک بانک است که ممکن است با تاریخ تخلیه خانه هماهنگ نشود و شما را با صاحبخانه دچار چالش و تاخیر در تخلیه کند.
وام ودیعه مسکن از محل اوراق حق تقدم
مزیت مهم روش اوراق پرداخت فوری و بدون صف تسهیلات است و سقف مبلغ پرداختی آن نیز ۳۵ میلیون تومان از وام عادی بیشتر است. نقطه ضعف اصلی این روش را میتوانیم هزینه خرید اوراق حق تقدم بدانیم که در همان ابتدا باید برای خرید برگههای اوراق در فرابورس بپردازید. پولی که از جیب شما میرود و بازگشتی به حساب شما ندارد.
قیمت اوراق حق تقدم چقدر است؟
هزینه دریافت وام از مسیر دوم بر اساس نرخ روز برگههای تسهیلات مسکن در بازار فرابورس مشخص میشود. این برگهها با نام اختصاری تسه معامله میشوند و هر برگه نشاندهنده ۵۰۰ هزار تومان اعتبار وام است. بنابراین متقاضی دریافت سقف وام ۴۰۰ میلیون تومانی در تهران باید دقیقا ۸۰۰ برگه تسه از طریق کارگزاریهای بورس خریداری کند.
در حال حاضر قیمت هر برگه تسه در بازار فرابورس در محدوده ۹۲ هزار و ۶۰۰ تومان معامله میشود. این یعنی متقاضی وام ۴۰۰ میلیونی باید در همان گام نخست حدود ۷۴ میلیون تومان فقط برای خرید این برگهها هزینه کند. بنابراین از مبلغ اسمی ۴۰۰ میلیون تومان عملا حدود ۳۲۶ میلیون تومان پول خالص به دست مستاجر میرسد که به عنوان نقدینگی در قرارداد رهن استفاده میشود.
مقایسه دو وام ودیعه مسکن در یک نگاه
| نوع تسهیلات | سقف مبلغ وام (تهران) | نرخ سود | مبلغ قسط ماهانه | مزایا | معایب |
| تسهیلات حالت عادی | ۳۶۵ میلیون تومان | ۲۳ درصد | ۱۰ میلیون و ۲۸۹ هزار تومان | بدون نیاز به هزینه اولیه خرید اوراق | صف انتظار طولانی |
| تسهیلات از محل اوراق تسه | ۴۰۰ میلیون تومان | ۲۲.۵ درصد | ۱۱ میلیون و ۱۶۱ هزار تومان | پرداخت فوری بدون صف و سقف وام بالاتر | کسر هزینه اولیه برای خرید اوراق |
منبع: فرارو