بیمه پارسیان، فراتر از یک بازار/سودآوری متفاوت در صنعت بیمه
به گزارش خط بازار؛ بررسی عملکرد چهار شرکت بیمه ملت، سامان، البرز و پارسیان در پایان سال ۱۴۰۴ نشان میدهد بیمه پارسیان در میان این شرکتها از نظر رابطه میان اندازه بازار و سودآوری، تصویری قابل توجه ارائه کرده است. این شرکت با وجود سهم بازاری نزدیک به بیمه ملت، سود خالصی بهمراتب بالاتر از این شرکت ثبت کرده و در عین حال سرمایه ثبتشده خود را در سطح ۵ همت قرار داده است.
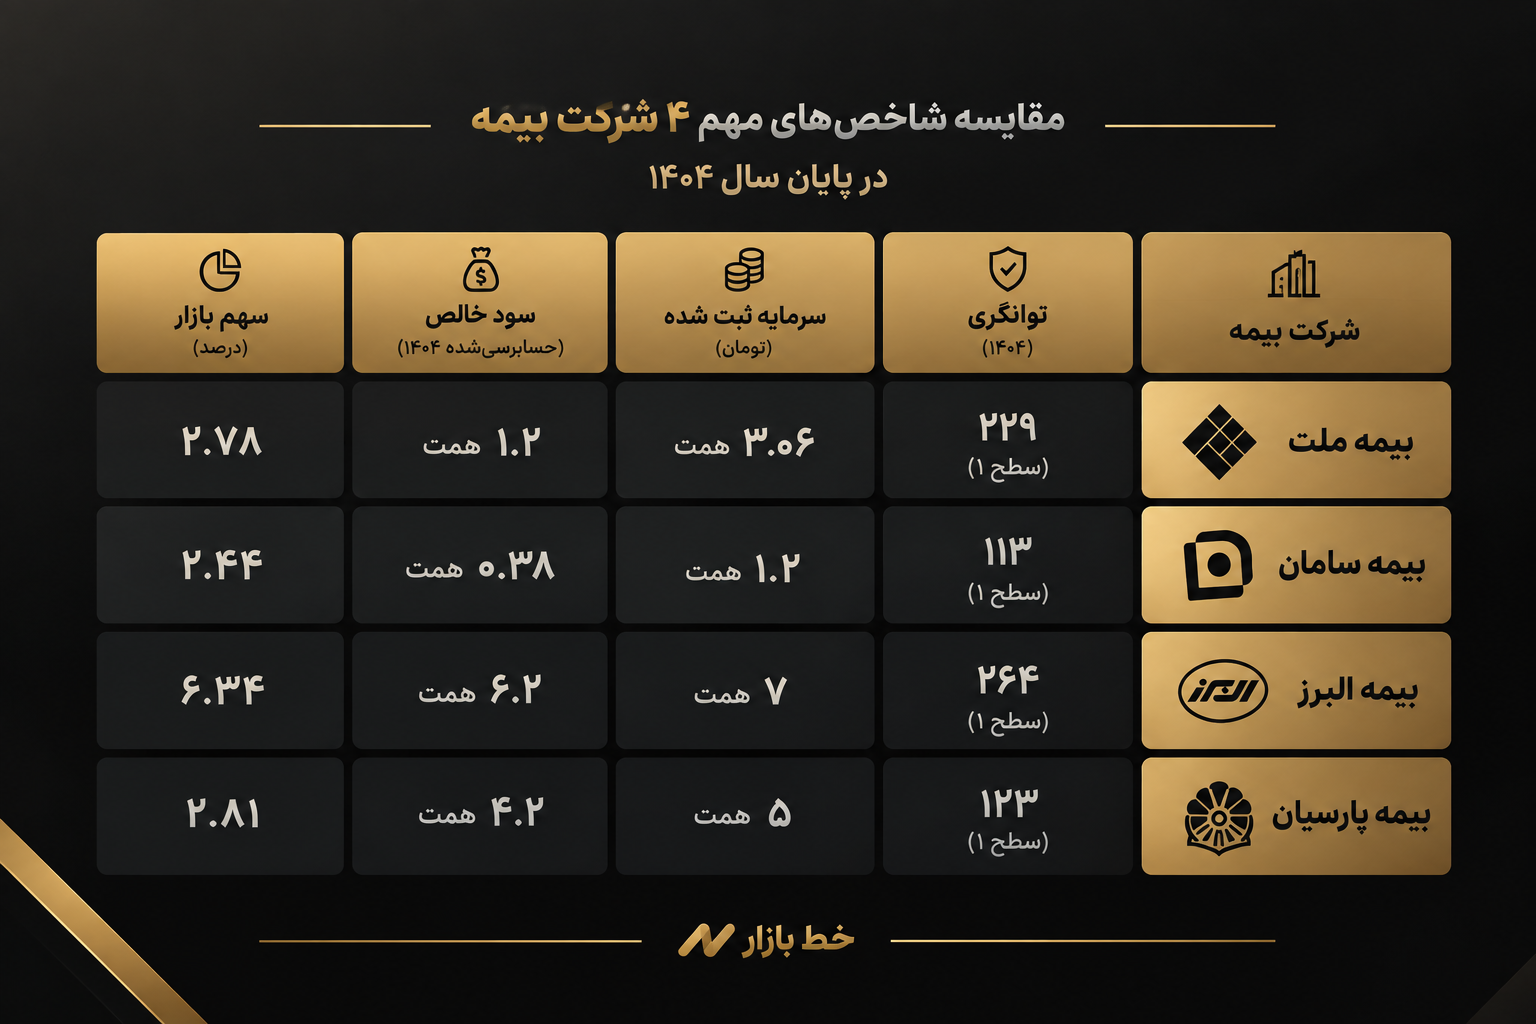
بر اساس دادههای این مقایسه، سهم بازار بیمه پارسیان در پایان سال ۱۴۰۴، ۲.۸۱ درصد بوده است؛ رقمی که تنها اندکی بالاتر از سهم بازار بیمه ملت با ۲.۷۸ درصد قرار دارد. اما تفاوت اصلی در سود خالص نمایان میشود؛ جایی که پارسیان با ۴.۲ همت سود خالص، فاصله قابل توجهی با سود خالص ۱.۲ همتی ملت دارد.
این اختلاف، از منظر تحلیلی اهمیت دارد؛ زیرا نشان میدهد اندازه سهم بازار بهتنهایی تعیینکننده میزان سودآوری یک شرکت بیمه نیست. ترکیب پرتفوی، نوع رشتههای بیمهای، مدیریت ریسک، نسبت خسارت و عملکرد سرمایهگذاری میتواند باعث شود دو شرکت با سهم بازار مشابه، خروجی مالی متفاوتی داشته باشند. البته برای تعیین دقیق علت این اختلاف، بررسی جزئیات صورتهای مالی و ترکیب درآمدها ضروری است.
پارسیان؛ سرمایه ۵ همتی و سود ۴.۲ همتی
سرمایه ثبتشده بیمه پارسیان در پایان سال ۱۴۰۴، ۵ همت بوده است. در کنار این سرمایه، ثبت سود خالص حدود ۴.۲ همت، یکی از مهمترین نقاط قابل توجه در صورت عملکرد شرکت است.
البته مقایسه مستقیم سود خالص با سرمایه ثبتشده به معنای محاسبه بازده سرمایه یا ارزیابی قطعی عملکرد نیست؛ چرا که سودآوری شرکت بیمه تحت تأثیر عوامل متعددی از جمله درآمدهای بیمهای، خسارتها، درآمدهای سرمایهگذاری و سایر اقلام مالی قرار دارد. با این حال، کنار هم قرار گرفتن این ارقام نشان میدهد پارسیان در سال ۱۴۰۴ توانسته است حجم قابل توجهی از سود را در مقایسه با اندازه سرمایه ثبتشده خود ایجاد کند.
فاصله پارسیان با البرز؛ تفاوت در مقیاس بازار
بیمه البرز در این مقایسه با ۶.۳۴ درصد سهم بازار، بیش از دو برابر پارسیان سهم بازار دارد. سرمایه ثبتشده البرز نیز ۷ همت و سود خالص آن ۶.۲ همت بوده است.
بنابراین البرز از نظر مقیاس فعالیت و سود خالص، در سطح بالاتری قرار دارد؛ اما نکته مهم درباره پارسیان این است که بخش قابل توجهی از سود خود را با سهم بازاری بهمراتب کوچکتر ثبت کرده است. این تفاوت، بررسی بهرهوری پرتفوی و ساختار درآمدی دو شرکت را به یکی از موضوعات مهم برای تحلیلگران تبدیل میکند.
توانگری؛ نقطهای که پارسیان باید در کنار سودآوری دیده شود
توانگری مالی بیمه پارسیان در این مقایسه ۱۲۳ درصد و در سطح یک اعلام شده است. این شاخص در کنار سودآوری باید بهصورت جداگانه مورد توجه قرار گیرد؛ زیرا توانگری بیشتر بیانگر ظرفیت مالی شرکت برای پوشش ریسکها و ایفای تعهدات است و با سودآوری یا کیفیت خدمات یکسان نیست.
در مقایسه، توانگری بیمه ملت ۲۲۹ درصد و بیمه البرز ۲۶۴ درصد بوده و سامان نیز با ۱۱۳ درصد در سطح یک قرار گرفته است. بنابراین پارسیان از نظر این شاخص در محدودهای متفاوت از دو شرکت دارای توانگری بالاتر قرار دارد، اما همچنان در سطح یک توانگری قرار گرفته است.
پارسیان؛ نقطه تمرکز تحلیل در سال ۱۴۰۴
آنچه بیمه پارسیان را در این مقایسه برجسته میکند، نه بالاترین سهم بازار است و نه بالاترین توانگری؛ بلکه ترکیب سهم بازار نسبتاً محدود با سود خالص قابل توجه است.
پارسیان با سهم بازار ۲.۸۱ درصدی، تقریباً در اندازه ملت فعالیت میکند، اما سود خالص آن بیش از سه برابر ملت گزارش شده است. این اختلاف، پرسش مهمی را پیش روی تحلیلگران قرار میدهد: چه عواملی باعث شده یک شرکت با سهم بازاری مشابه، سودآوری متفاوتی ایجاد کند؟
پاسخ این پرسش را باید در جزئیات صورتهای مالی، ترکیب پرتفوی بیمهای، نسبت خسارت و عملکرد سرمایهگذاری شرکت جستوجو کرد. بنابراین، ارقام سال ۱۴۰۴ را میتوان نقطه شروعی برای بررسی عمیقتر عملکرد پارسیان دانست، نه پایان تحلیل.
در مجموع، بیمه پارسیان در پایان سال ۱۴۰۴ تصویری از یک بیمهگر با سهم بازار متوسط اما سود خالص قابل توجه ارائه میکند. اگر این سطح سودآوری در سالهای آینده نیز با حفظ توانگری و کنترل ریسک تداوم داشته باشد، اهمیت آن برای تحلیل عملکرد شرکت بیشتر خواهد شد. موضوعی که بررسی روند چندساله صورتهای مالی میتواند تصویر دقیقتری از آن ارائه دهد.
منبع: خط بازار