نسل z چگونه بازار تجارت الکترونیک ایران دگرگون کرد؟
به گزارش خط بازار؛ پیشبینیها حاکی از آن است که ارز بازار تجارت الکترونیک در ایران به بیش از ۹ هزار همت در پایان سال ۱۴۰۵ می رسد؛ رقمی که با فرض دلار ۲۳۰ هزار تومان، حدود ۳۹ میلیارد دلار برآورد میشود.
این رشد چشمگیر در سایه یک تناقض بنیادین قرار دارد: نسل Z با سهم تعیینکننده در خرید آنلاین، استانداردهای کیفی جدیدی را تحمیل کرده که زیرساختهای لجستیکی و پرداخت کشور هنوز توان برآورده کردن کامل آن را ندارد. شکاف میان «تقاضای دیجیتال» و «عرضه فیزیکی»، مهمترین چالش اقتصاد دیجیتال ایران در سالهای پیش روست.
تابلوی آماری بازار
بر اساس گزارش مرکز توسعه تجارت الکترونیکی (تتا)، ارزش معاملات تجارت الکترونیکی کشور در نیمه نخست سال ۱۴۰۵ به ۳,۲۶۳ هزار میلیارد تومان رسید که ۵۲ درصد بیشتر از مدت مشابه سال قبل است. تعداد تراکنشها نیز با رشد ۱۴ درصدی از مرز ۲.۵ میلیارد فقره عبور کرده و میانگین مبلغ هر تراکنش به حدود ۱.۳ میلیون تومان افزایش یافته است. برآوردها نشان میدهد سهم تجارت الکترونیکی از تولید ناخالص داخلی کشور اکنون به حدود ۱۰ درصد رسیده است.
در تفسیر این ارقام، تفکیک دو سطح عددی ضروری است: بخش عمده عدد کلان تتا شامل خدمات، قبوض، شارژ و مبادلات بینبنگاهی (B2B) است و سهم خردهفروشی کالای فیزیکی، بخفروشی کالای فیزیکی، بخش کوچکتر اما در حال رشدی اهای بینالمللی پایش بازار، روند رشد تجارت الکترونیک ایران را مثبت ارزیابی میکنند؛ با این حال بهدلیل تفاوت تعریف «بازار» و محدودیت دسترسی به دادههای قابل راستیآزمایی، مقایسه دلاریِ قطعی نیازمند احتیاط است. بنابراین در این گزارش، تکیه اصلی بر آمار داخلی مرکز توسعه تجارت الکترونیکی و گزارشهای رسمی صنعت پرداخت است.
ویژگی متمایز بازار ایران
بر خلاف بازارهای توسعهیافته که پلتفرمهای متمرکز هاب اصلی تجارت فرامرزی هستند، در ایران بخش عظیمی از سفارشگذاری خرد فرامرزی از کانال تجارت اجتماعی (Social Commerce) در اینستاگرام و کانالهای واسطهای رخ میدهد. بر اساس گزارش تجارت الکترونیک ایران ۱۴۰۳، ارزش بازار تجارت اجتماعی در اینستاگرام به ۸۸.۸ همت رسیده است که تقریباً با فروش پلتفرمهای رسمی تجارت الکترونیک (بیش از ۸۹ همت) برابری میکند؛ بنابراین، حدود نیمی از فروش خرد آنلاین کالا در ایران عملاً در بستر تجارت اجتماعی جریان دارد.
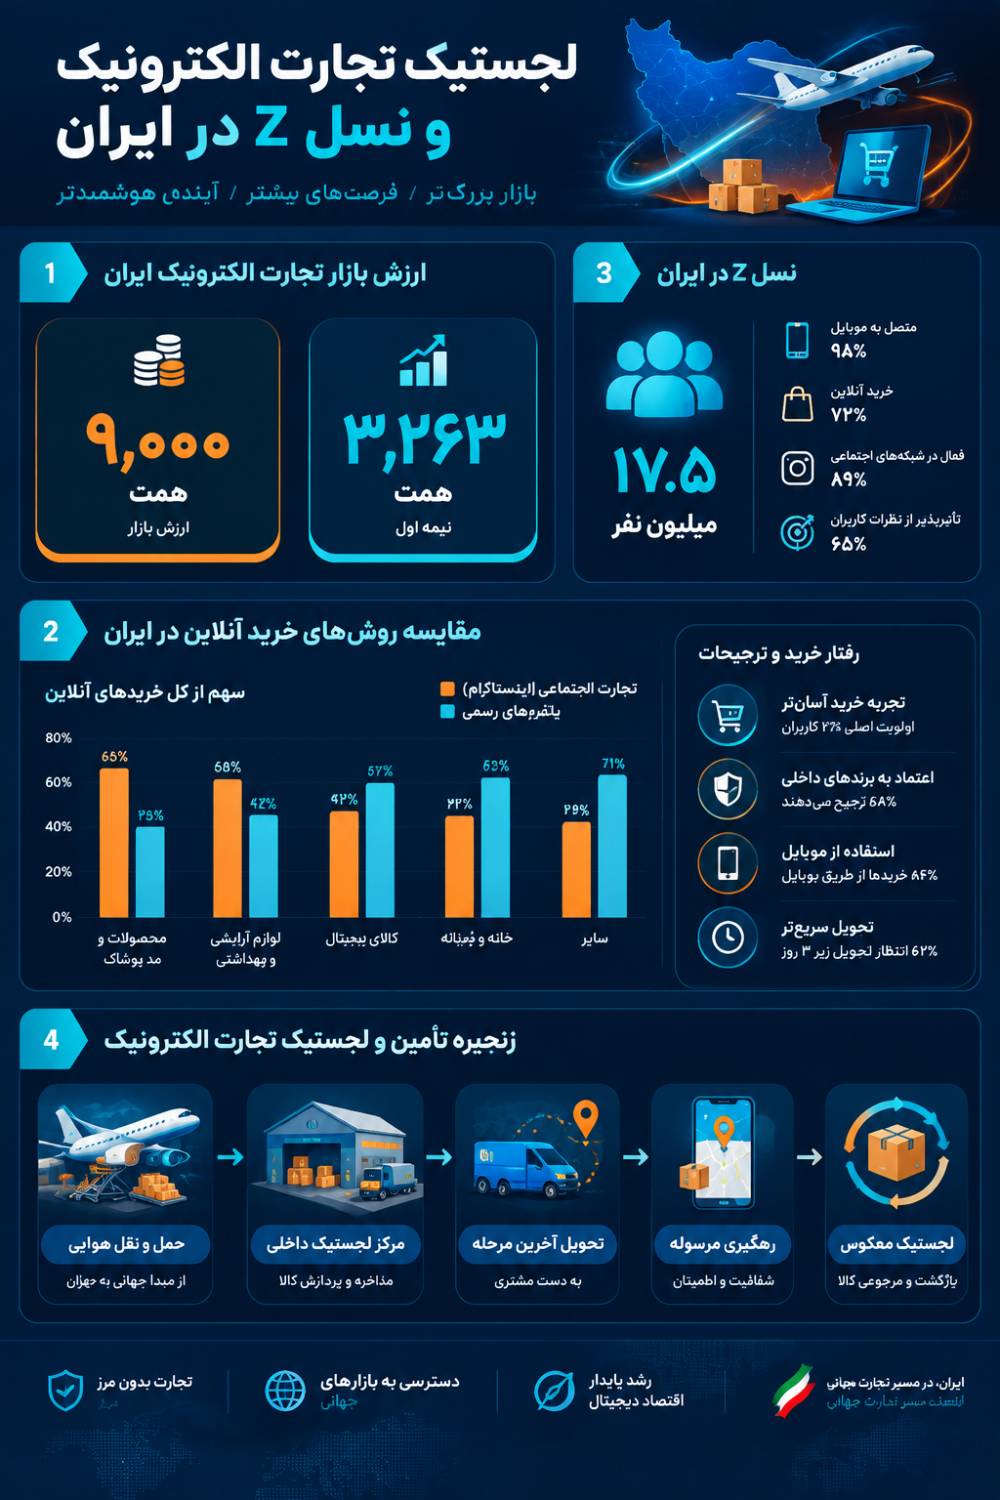
سهم فروش آنلاین از کل خردهفروشی کشور حدود ۶.۴ درصد اعلام شده و حدود نیمی از همین فروش آنلاین در اختیار تجارت اجتماعی است. همچنین ۹۴ درصد از کسبوکارهای ایرانی در اینستاگرام حضور دارند و تلگرام با ۷۳ درصد دومین پلتفرم محبوب برای کسبوکارها است.
چرا نسل Z تفاوت ایجاد کرده است؟
بازتعریف استانداردهای کیفیت خدمات لجستیکی توسط نسل Z: نسل Z در ایران (متولدین ۱۳۷۵ تا ۱۳۹۱) به عنوان نخستین بومیان دیجیتال (Digital Natives)، رفتاری متفاوت از نسلهای پیشین نشان میدهند. بر اساس برآوردها، حدود ۲۰ درصد از جمعیت کشور — یعنی از هر پنج ایرانی، یک نفر — به این نسل تعلق دارد؛ جمعیتی ۱۷ میلیون و ۵۰۰ هزار نفری.
در برخی منابع، سهم این نسل تا ۲۵ درصد جمعیت کشور (حدود ۲۲ میلیون نفر) نیز برآورد شده است.بر اساس گزارشهای بینالمللی، ۶۲ درصد از جمعیت ایران زیر ۳۰ سال است و این گروه روزانه بیش از ۵ ساعت آنلاین سپری میکند. نرخ نفوذ اینترنت در ایران ۷۹ درصد و سهم خرید موبایلی ۶۸ درصد اعلام شده است.
تغییر ماهیت مزیت رقابتی: در مدلهای سنتی لجستیک، «سلامت بسته» و «دقت سفارش» مزیت رقابتی قلمداد میشد؛ اما برای نسل Z، این موارد صرفاً «شروط ورود» (Order Qualifiers) هستند. پژوهشهای حوزه کیفیت خدمات لجستیکی (Logistics Service Quality – LSQ) نشان میدهد وفاداری و اعتماد این نسل تنها در صورت دسترسی به رهگیری بلادرنگ (Real-time Tracking)، سرعت تحویل آخرین مرحله (Last-Mile Speed) و فرآیند بازگشت بیدردسر کالا (Reverse Logistics) شکل میگیرد.
حساسیت قیمتی توأم با مصرف آرمانی: نسل Z با وجود روبهرو بودن با فشار اقتصادی، تمایل را به ترندهای مصرفی جهانی دارد. بر اساس نظرسنجی از ۸۰۰ کاربر دیجیکالا، ۴۳ درصد طعم را مهمترین عامل انتخاب محصولات وارداتی دانستهاند و ۳۶ درصد گفتهاند نخستین بار از طریق فروشگاههای آنلاین با این محصولات آشنا شدهاند.
ورود ابزارهای اعتبمثل خرید الید الان، پرداخت بعداً (Buy Now, Pay Later – BNPL) دسترسی این نسل به خریدهای خاص را تسهیل کرده، اما تأخیرهای چندماهه در زنجیره تأمین فرامرزی، تجربه خرید را فرسایشی میکند.
اعتماد شکننده بر بستر تجارت اجتماعی: وابستگی شدید اکوسیستم خرید آنلاین نسل Z به شبکههای اجتماعی، ریسک عدم انطباق کالا، ابهام در قیمت نهایی تمامشده و عدم امکان پیگیری حقوقی معتبر را تشدید کرده و ریسک ادراکشده (Perceived Risk) را به حداکثر رسانده است. یک پژوهش کیفی بر روی ۱۵ نفر از نسل Z ایرانی نشان میدهد ۱۱ مضمون اصلی در افت خرید آنلاین این نسل نقش دارند که از جمله مهمترین آنها میتوان به ادراک از سیستم خرید آنلاین، پارامترهای نامناسب وب و محصول، فقدان کامیابی در چانهزنی، جایگاهسازی نامناسب بازار محصولات آنلاین، فقدان فرهنگسازی و الگوسازی، فقدان رویکردهای تبلیغاتی واقعگرا، فشار محیط کلان، نقص مؤلفههای بازار، ضعف معیارشناسی روز جامعه هدف، ضعف زیرساختی خرید آنلاین و هنجارهای مصرف آنلاین خانوادگی اشاره کرد.
شکاف میان تقاضای مدرن و زیرساخت سنتی
گلوگاههای اجرایی توسعه تجارت الکترونیک فرامرزی ایران در عمل با چند مانع بنیادین در سمت عرضه و لجستیک مواجه است. نکته مهم آن است که سفارشهای فرامرزی در ایران ماهیتی هیبریدی دارند؛ یعنی پس از ورود به کشور از طریق مبادی هوایی یا واسطهها، برای تحویل آخرین مرحله (Last-Mile) مجدداً به شبکه لجستیک و تجارت اجتماعی داخلی تزریق میشوند. به همین دلیل، ضعف زیرساخت داخلی مستقیماً بر تجربه خرید فرامرزی اثر میگذارد.
لجستیک معکوس مفقوده (Reverse Logistics Gap): در استانداردهای جهانی تجارت فرامرزی، قابلیت مرجوعی کالا عامل کلیدی اعتماد است. در ایران، به دلیل هزینههای سرسامآور پست بینالملل و پیچیدگیهای گمرکی، بازگشت کالا برای خریدار خرد عملاً ناممکن بوده و نرخ ریسک خرید را بالا میبرد.
گلوگاههای ترخیص، گمرک و باربری هوایی: تأخیر در ترخیص مرسولات خرد پستی و گمرکات هوایی، زمان تحویل سفارشهای فرامرزی را از میانگین جهانی (۷ تا ۱۰ روز) به بیش از ۳۰ تا ۶۰ روز میرساند؛ امری که کاملاً در تضاد با روانشناسی «پاداش فوری» نسل Z است. بر اساس شاخص عملکرد لجستیک (Logistics Performance Index – LPI)، جایگاه ایران در میان کشورهای جهان پایین ارزیابی میشود.
همچنین هزینه لجستیک در ایران در برخی برآوردها حدود ۲۰ درصد تولید ناخالص داخلی ذکر میشود؛ یعنی تقریباً دو برابر میانگین جهانی که حدود ۱۱ درصد برآورد میشود. متوسط سهم هزینههای لجستیکی از قیمت تمامشده محصولات در ایران حدود ۲۰ تا ۲۵ درصد است، در حالی که این رقم در جهان بین ۹ تا ۱۲ درصد است.
شکنندگی دیجیتال و خسارتهای ناشی از اختلالات گسترده ارتباطی: محدودیتهای اینترنت و اختلالات گسترده ارتباطی در بازه دی ۱۴۰۴ تا اردیبهشت ۱۴۰۵، به بیش از ۳۰۶ هزار کسبوکار اینترنتی دارای اینماد، افت ۷۴ درصدی تقاضا و توقف کامل فعالیت را تحمیل کرد. برآوردها نشان میدهد این وضعیت حدود ۴ میلیارد دلار به تجارت الکترونیک کشور خسارت وارد کرده است.
معاون وزیر ارتباطات و مدیرعامل شرکت ملی پست نیز از افت تا ۶۰ درصدی ترافیک مرسولات پستی در اوج قطعی اینترنت و وارد آمدن بیش از ۷,۳۰۰ میلیارد ریال زیان از دیماه تاکنون خبر داده است. این بحران منجر به افت شدید سفارشات در ۵۳ هزار فروشگاه اینترنتی شد.
افقهای پرداخت فرامرزی: با وجود آغاز پروژههایی نظیر اتصال سوئیچهای پرداخت دوجانبه منطقهای، تبادلات مالی خرد برای مصرفکننده عمومی ایرانی همچنان متکی بر صرافیهای غیررسمی یا واسطههای پرداخت ارزی بوده که کارمزدهای جانبی را بهشدت افزایش میدهد. در تحولی مهم، ایران در شهریور ۱۴۰۵ کنترلهای ارزی خود را تسهیل کرده و به کسبوکارها اجازه داده است که تسویههای تجاری فرامرزی خود را با استفاده از داراییهای دیجیتال مانند بیتکوین و USDT انجام دهند. صادرکنندگان میتوانند درآمدهای ارزی خود را از طریق صرافیهای رمزارز داخلی به کشور بازگردانند.
این اقدام، اگرچه راهحل موقتی برای دور زدن تحریمها محسوب میشود، اما ریسکهای حقوقی و اعتمادی جدیدی نیز ایجاد میکند. با این حال، دامنه اجرایی این سیاستها، الزامات تطبیق (Compliance) و ریسکهای تغییر مقررات، میتواند هزینه مبادله را برای کسبوکارها متغیر کند.
پیامدها برای بازیگران کلیدیبرای سرمایهگذاران و بازیگران زنجیره تأمین: فرصت لجستیک شخص ثالث (3PL) و لجستیک شخص چهارم (4PL): شرکتهایی که در بخش خدمات تخصصی انبارداری هوشمند، بستهبندی ایمن و سامانههای تجمیع مرسولات خرد پستی (Consolidation) سرمایهگذاری کنند، بیشترین بازدهی را از این جریان تقاضا کسب خواهند کرد.
ساختار فعلی تحویل آخرین مرحله در ایران تحت سلطه تعداد محدودی از ارائهدهندگان بزرگ لجستیکی است که قدرت بازار متمرکزی ایجاد کرده و مشارکت شرکتهای پیک کوچکتر و خدمات محلهمحور را محدود کرده است. مدلهای مالی نباید صرفاً بر پایه رشد ترافیک آنلاین طراحی شوند، بلکه تابآوری در برابر شوکهای قطع دسترسی و تحولات ارزی باید به عنوان متغیر کلیدی ریسک سنجیده شود.
برای تأمینکنندگان و کسبوکارهای آنلاین: شفافیت، مهمتر از تخفیف است. نسل Z بیش از تخفیفهای مقطعی، نیازمند «اطلاعات لجستیکی شفاف» است. درج زمان واقعی رسیدن بسته، عدم تغییر قیمت نهایی پس از ثبت سفارش، و پاسخگویی مستقیم در زنجیره لجستیک، نرخ بازگشت مشتری را تضمین میکند. با توجه به سهم غالب شبکههای اجتماعی در بازار خرید آنلاین، فروشندگان باید تجربه خرید خود را برای نسل Z بهینه کنند: پاسخگویی آنی، مرجوعی آسان و حضور فعال در شبکههای اجتماعی.
برای مصرفکننده (نسل Z): رویارویی با تعارض «دسترسی به بازارهای جهانی در بستر فضای مجازی» در برابر «اصطکاک لجستیکی در دنیای واقعی»؛ مسئلهای که خریداران خرد را به سمت پذیرش ریسک بالاتر مالی یا انصراف از خرید سوق میدهد.
نگاه خط بازار
تجارت الکترونیک ایران به مرحلهای رسیده که دیگر گلوگاه اصلی آن «بازاریابی و جلب تقاضا» نیست، بلکه «زنجیره تأمین و کیفیت خدمات لجستیکی» است. نسل Z با سهم ۲۰ تا ۲۵ درصدی از جمعیت و وزنی رفتاری به مراتب بیشتر در خرید آنلاین، کشش تقاضای قدرتمندی را برای اتصال به زنجیره مصرف فرامرزی ایجاد کرده است؛ اما بدون ارتقای سامانههای گمرکی برای بستههای خرد پستی، توسعه ناوگان و ایجاد شفافیت کامل در مسیر رهگیری بار، این تقاضا به جای خلق ارزش اقتصادی پایدار، به بحران نارضایتی و فرسایش اعتماد عمومی منتهی خواهد شد. برندگان آینده اقتصاد دیجیتال ایران نه پلتفرمهایی با بیشترین تخفیف، بلکه بازیگرانی هستند که بتوانند پایدارترین زنجیره تحویل کالا را بسازند.
پیشنهادهای خط بازار برای بازیگران این بازار:
۱. شفافسازی هزینه نهایی از ابتدای فرایند خرید — نمایش هزینه گمرکی، مالیاتی و ارسال در همان صفحه پرداخت.
۲. سرمایهگذاری در لجستیک چندحالته و انبارهای جانبی در بازارهای مقصد بهجای وابستگی صرف به شرکتهای خارجی.
۳. پیگیری اصلاح رویههای گمرکی و چارچوب حقوقی تجارت الکترونیک فرامرزی از طریق انجمنهای صنفی و همکاری با مرکز توسعه تجارت الکترونیکی.
۴. سرمایهگذاری در فناوریهای نوین لجستیکی مانند لاکرهای هوشمند بسته. شرکت ملی پست از توسعه نسل سوم خدمات پستی («نئوپست») خبر داده که قرار است امکان تحویل و دریافت مرسولات را به صورت ۲۴ ساعته و از طریق لاکرهای هوشمند فراهم کند.
در نهایت، مسیر رشد تجارت الکترونیک فرامرزی ایران نه از طریق تبلیغات، بلکه از مسیر کیفیت خدمات لجستیکی و اعتمادسازی میگذرد؛ جایی که مشتری — بهویژه مشتری نسل Z — فقط یک بار فرصت تجربه اول میدهد.
آوید امی، کارشناس ارشد تجارت بین الملل
منبع: خط بازار