دلار یا طلا؛ برنده تصمیم فدرال رزرو کیست؟
به گزارش خط بازار؛ تصمیم اخیر فدرال رزرو آمریکا، بازارهای جهانی را در برابر یک معادله تازه قرار داده است؛ معادلهای که یک سوی آن نرخ بهره بالاتر و دلار قویتر قرار دارد و سوی دیگر آن تورم، ریسکهای ژئوپلیتیک و تقاضای پناهگاه امن برای طلاست.
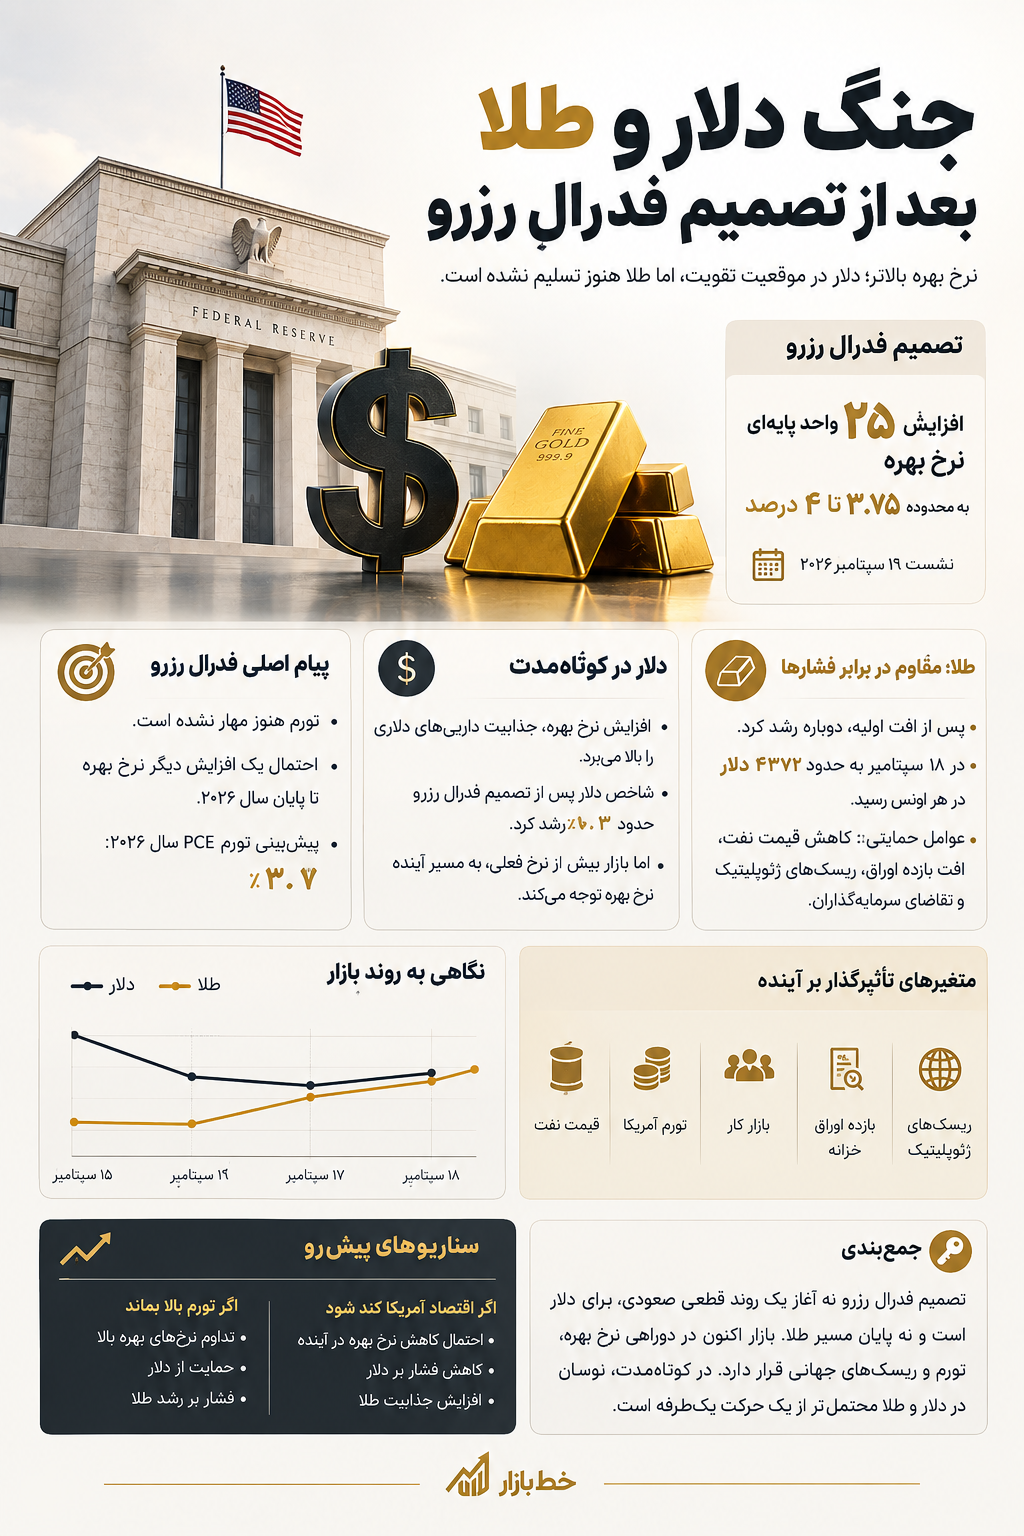
فدرال رزرو در نشست ۱۶ سپتامبر نرخ بهره را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند؛ افزایشی که نخستین افزایش نرخ بهره این بانک در بیش از سه سال گذشته بود. مهمتر اینکه ۱۶ نفر از ۱۸ سیاستگذار فدرال رزرو انتظار دارند تا پایان سال یک افزایش دیگر نیز اتفاق بیفتد.
فدرال رزرو هنوز با تورم کنار نیامده است
پیام اصلی تصمیم اخیر، صرفاً افزایش نرخ بهره نبود؛ بلکه تأکید بر این موضوع بود که مبارزه با تورم هنوز به پایان نرسیده است. فدرال رزرو پیشبینی تورم PCE برای سال ۲۰۲۶ را ۳.۷ درصد اعلام کرده و انتظار دارد تورم بهتدریج تا سال ۲۰۲۹ به هدف ۲ درصدی بازگردد. این چشمانداز نشان میدهد سیاست پولی آمریکا احتمالاً برای مدت طولانیتری در محدوده انقباضی باقی خواهد ماند.
در چنین شرایطی، بازار ارز بهطور طبیعی به سمت داراییهای دلاری متمایل میشود. نرخ بهره بالاتر، بازده اوراق و سپردههای دلاری را افزایش میدهد و میتواند تقاضا برای دلار را تقویت کند. بلافاصله پس از تصمیم فدرال رزرو نیز شاخص دلار حدود ۰.۳ درصد رشد کرد و به نزدیکی بالاترین سطح پنج هفته اخیر رسید.
با این حال، این به معنای آغاز یک روند صعودی قطعی و یکطرفه برای دلار نیست. بازار ارز بیش از نرخ بهره فعلی، به مسیر آینده نرخ بهره واکنش نشان میدهد. اگر افزایش بعدی نرخ بهره قبلاً در قیمتها لحاظ شده باشد، فضای رشد دلار میتواند محدود شود.
طلا؛ بازاری که هنوز تسلیم نشده است
واکنش طلا حتی پیچیدهتر بوده است. منطق سنتی بازار میگوید افزایش نرخ بهره باید به ضرر طلا باشد؛ زیرا با بالا رفتن بازده اوراق خزانه، هزینه فرصت نگهداری فلز زرد افزایش پیدا میکند.
اما رفتار بازار پس از تصمیم اخیر فدرال رزرو دقیقاً یک مسیر خطی را نشان نداد. طلای جهانی در ابتدا تحت فشار قرار گرفت، اما سپس مسیر خود را تغییر داد و در ۱۸ سپتامبر به حدود ۴۳۷۲ دلار در هر اونس رسید و در آستانه ثبت رشد هفتگی قرار گرفت. رویترز دلیل این بازگشت را کاهش قیمت نفت، افت فشار تورمی ناشی از انرژی و خروج معاملهگران از موقعیتهای فروش طلا عنوان کرده است.
این رفتار یک نکته مهم را برای بازار روشن میکند: طلا دیگر فقط به نرخ بهره فدرال رزرو نگاه نمیکند.
قیمت نفت، تورم، بازده اوراق خزانه، ارزش دلار، ریسکهای ژئوپلیتیک و تقاضای سرمایهگذاران همزمان در تعیین قیمت طلا نقش دارند. به همین دلیل ممکن است حتی در دوره افزایش نرخ بهره، طلا بتواند در سطوح بالا باقی بماند.
نفت؛ متغیر پنهان بازار طلا
یکی از مهمترین متغیرهای هفتههای آینده، بازار انرژی است. افزایش شدید قیمت نفت میتواند دوباره انتظارات تورمی را بالا ببرد و فدرال رزرو را به ادامه سیاست انقباضی سوق دهد. در مقابل، کاهش قیمت نفت میتواند بخشی از فشار تورمی را تخلیه کند و فضای بیشتری برای تعدیل سیاست پولی ایجاد کند.
در روزهای اخیر، کاهش قیمت نفت به کمک طلا آمده است؛ زیرا نگرانی درباره تشدید تورم ناشی از انرژی کاهش یافته است. با این حال، ریسکهای ژئوپلیتیک در خاورمیانه همچنان میتواند مسیر نفت و در نتیجه مسیر تورم و طلا را تغییر دهد.
دلار در کوتاهمدت، طلا در نبرد میان تورم و بهره
در کوتاهمدت، افزایش نرخ بهره و احتمال افزایش مجدد آن، عامل حمایتی برای دلار محسوب میشود. اما اگر اقتصاد آمریکا در اثر نرخهای بالاتر شروع به کند شدن کند، انتظارات بازار میتواند تغییر کند.
برای طلا نیز وضعیت دوگانه است. افزایش نرخ بهره و رشد بازده واقعی اوراق مانع مهمی در برابر صعود آن خواهد بود؛ اما تورم بالاتر از هدف، نااطمینانی اقتصادی و ریسکهای ژئوپلیتیک میتواند تقاضا برای طلا را حفظ کند.
در واقع بازار اکنون میان دو نیروی متضاد گرفتار شده است: فدرال رزرو میخواهد با نرخ بهره بالاتر تورم را مهار کند، اما همین سیاست میتواند در ادامه به رشد اقتصادی فشار وارد کند.
چشمانداز بازار
برای هفتهها و ماههای آینده، چهار متغیر اهمیت بیشتری از خود تصمیم اخیر فدرال رزرو دارند: تورم آمریکا، وضعیت بازار کار، بازده اوراق خزانه و قیمت نفت.
اگر تورم بالا بماند و نفت دوباره جهش کند، احتمال تداوم سیاست انقباضی افزایش مییابد و دلار میتواند از این وضعیت حمایت بگیرد. در این سناریو، رشد طلا احتمالاً با مقاومت بیشتری روبهرو خواهد شد.
اما اگر تورم کاهش پیدا کند و همزمان نشانههای ضعف اقتصاد آمریکا افزایش یابد، بازار میتواند به سمت انتظار برای کاهش نرخ بهره حرکت کند. چنین تغییری معمولاً فشار کمتری بر طلا وارد میکند و میتواند جذابیت آن را افزایش دهد.
بنابراین در شرایط فعلی، نمیتوان افزایش نرخ بهره فدرال رزرو را بهتنهایی سیگنال قطعی برای سقوط طلا یا جهش پایدار دلار دانست. واکنش دو روز اخیر بازار نیز همین موضوع را تأیید کرده است؛ دلار پس از رشد اولیه عقب نشست و طلا دوباره به سمت ۴۴۰۰ دلار حرکت کرد.
بازار جهانی وارد مرحلهای شده که مسیر دلار و طلا بیش از گذشته به دادههای اقتصادی آمریکا وابسته است. فدرال رزرو فعلاً در سمت نرخهای بالاتر ایستاده، اما بازار هنوز درباره دوام این سیاست و اثر آن بر اقتصاد آمریکا اطمینان کامل ندارد. از همین رو، سناریوی غالب در کوتاهمدت نه یک حرکت یکطرفه، بلکه افزایش نوسان در دلار و طلا خواهد بود.
منبع: خط بازار