اقتصاد ایران کوچک تر از یک سیب گاز زده
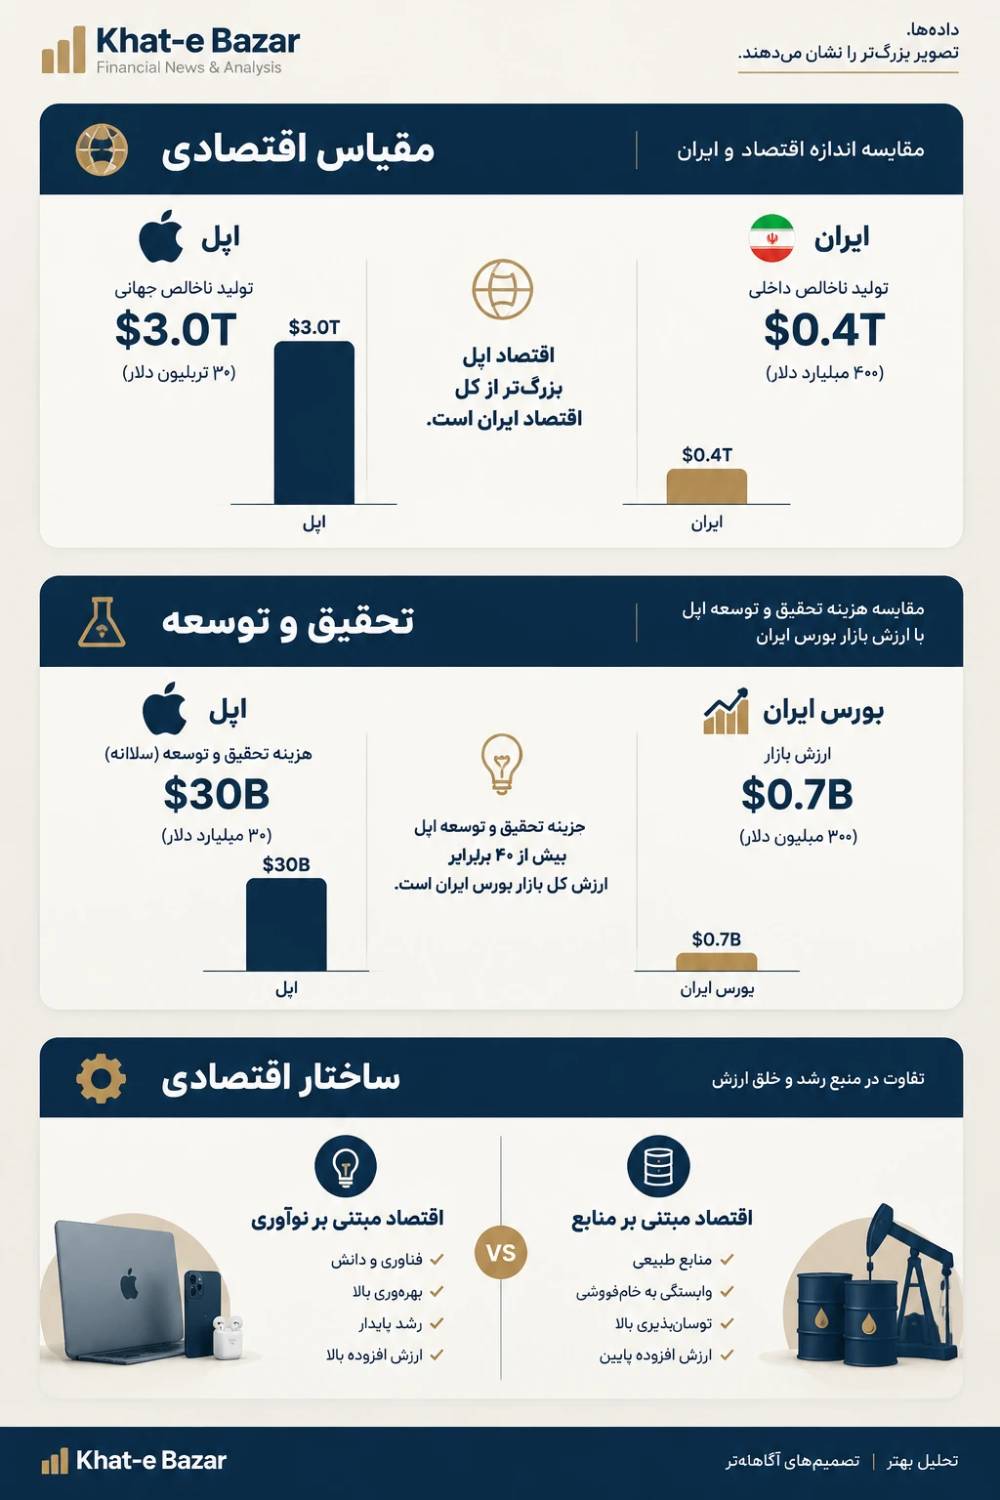
ارزش بازار اپل در ۵ اکتبر ۲۰۲۶ حدود ۴.۸۶ تریلیون دلار ثبت شده است. این رقم بهتنهایی بیش از ۱۶ برابر تولید ناخالص داخلی اسمی ایران (۳۰۰.۲۹ میلیارد دلار، پیشبینی آوریل ۲۰۲۶ صندوق بینالمللی پول) و حدود ۴۳ تا ۵۴ برابر کل ارزش بازار سرمایه ایران (با توجه به بازه ۹۰ تا ۱۱۳ میلیارد دلار، بر پایه دادههای CEIC و رسانههای مالی) است.
به گزارش خط بازار؛ این شکاف نه صرفاً ناشی از تحریم، بلکه برآمده از تفاوت ماهوی میان **اقتصاد نوآوری** (قدرت قیمتگذاری، حاشیه سود بالا، سرمایهگذاری عظیم در تحقیق و توسعه) و «اقتصاد منبعمحور و دستوری» (وابستگی به رانت منابع، قیمتگذاری دستوری، زیان انباشته) است.
اپل در ۹ ماه نخست سال مالی ۲۰۲۶ حدود ۳۴.۰۴ میلیارد دلار صرف تحقیق و توسعه کرده است. این رقم بیش از دو برابر ارزش بازار بزرگترین شرکت بورسی ایران (فملی با حدود ۱۵.۲ میلیارد دلار) و معادل حدود ۳۰ تا ۳۸ درصد کل ارزش بازار سرمایه ایران (با توجه به بازه ۹۰ تا ۱۱۳ میلیارد دلار) است.
مقایسه ارزش بازار (متغیر انباشته و دارایی) با تولید ناخالص داخلی (متغیر جریان سالانه) از نظر علم اقتصاد مقایسهای همجنس نیست و صرفاً برای تصویرسازی شکاف مقیاس به کار میرود. همچنین تولید ناخالص داخلی ایران اسمی است و با معیار برابری قدرت خرید (PPP) تفاوت معناداری دارد. این مقایسه نه برای همسنخی آماری، بلکه برای نمایش تفاوت ظرفیت ارزشآفرینی در دو الگوی نهادی انجام میشود.
دادهها و شاخصهای کلیدی
- اطلاعات شرکتی و کلان (اکتبر ۲۰۲۶)
-ارزش بازار اپل: ۴.۸۶ تریلیون دلار
-نسبت قیمت به درآمد (P/E) اپل: ۳۸.۱۹
– سود هر سهم (EPS) اپل: ۸.۷۲ دلار
– سود خالص اپل (TTM): حدود ۱۲۸.۹ میلیارد دلار
– حاشیه سود خالص اپل: حدود ۲۷.۶ درصد
– هزینه تحقیق و توسعه اپل (۹ ماه نخست ۲۰۲۶): حدود ۳۴.۰۴ میلیارد دلار
– بازده سرمایه سرمایهگذاریشده (ROIC) اپل: ۱۰۱.۵۷ درصد
– تولید ناخالص داخلی اسمی ایران (۲۰۲۶):۳۰۰.۲۹ میلیارد دلار
-رشد اقتصادی ایران (۲۰۲۶): بین منفی ۵.۴ درصد و منفی ۶.۱ درصد
– تورم نقطهبهنقطه ایران (شهریور ۱۴۰۵): ۸۹.۸ درصد
– تورم سالانه ایران (شهریور ۱۴۰۵): ۷۳.۶ درصد
– تورم نقطهبهنقطه (اعلام بانک مرکزی): ۸۳.۸ درصد
– ارزش بازار سرمایه ایران: حدود ۹۸ میلیارد دلار
– ارزش بازار فملی: حدود ۴,۱۰۰ همت
– نرخ دلار بازار آزاد: حدود ۲۶۸ تا ۲۷۰ هزار تومان
مدل کسبوکار اپل بر پایه «قدرت قیمتگذاری» بنا شده است. این شرکت با ایجاد یک زیستبوم یکپارچه از سختافزار، نرمافزار و خدمات، وفاداری بالایی در مشتریان ایجاد کرده؛ بهگونهای که افزایش بهای تمامشده نهتنها تقاضا را متوقف نمیکند، بلکه حاشیه سود خالص را در محدوده ۲۵ تا ۲۸ درصد حفظ مینماید. بازده سرمایه سرمایهگذاریشده (ROIC) اپل در برآوردهای متداول عمدتاً در محدوده ۴۰ تا ۵۰ درصد قرار دارد؛ هرچند برخی سنجهها به دلیل بازخرید گسترده سهام و کوچک شدن مخرج سرمایه، ارقام بالاتری مانند ۱۰۱.۵۷ درصد نشان میدهند.
در سوی مقابل، صنعتی مانند خودروسازی ایران در ساختار «قیمتگذاری دستوری» و زیان انباشته مزمن گرفتار مانده است. ایرانخودرو در حالی که نرخ تورم سالانه بالای ۷۳ درصد است، به دلیل تثبیت دستوری قیمتها و انباشت بدهی، با سودآوری ضعیف و زیان انباشته روبهروست. این تفاوت، ریشه در ماهیت نظام قیمتگذاری و انگیزههای سرمایهگذاری دارد.
سازوکار انتقال؛ از تحقیق و توسعه تا فناوری
تفاوت اساسی در «تخصیص منابع به آینده» رقم میخورد. اپل در ۹ ماه نخست سال مالی ۲۰۲۶ حدود ۳۴.۰۴ میلیارد دلار صرف تحقیق، توسعه، معماری تراشههای اختصاصی و هوش مصنوعی کرده است. این بودجه از کل ارزش بازار بزرگترین شرکت بورسی ایران (فملی با حدود ۱۵.۲ میلیارد دلار) بیشتر و معادل حدود ۳۰ تا ۳۸ درصد کل ارزش بازار سرمایه ایران (با توجه به بازه ۹۰ تا ۱۱۳ میلیارد دلار) است.
این در حالی است که بنگاههای صنعتی ایران به دلیل چالشهای تأمین مالی، کمبود سرمایه در گردش و دشواری در دستیابی به زنجیرههای تأمین بینالمللی، سهم بسیار ناچیزی از درآمدهای خود را به تحقیق و توسعه اختصاص میدهند. اقتصاد ایران بهعنوان نمونهای از اقتصاد منابعمحور، با چالش تمرکز صادراتی و وابستگی به رانتهای نفتی مواجه است. در بسیاری از کشورهای دارای منابع طبیعی، رانتهای منابع میتواند انگیزه سرمایهگذاری در بخشهای صنعتی و دانشمحور را کاهش دهد و تمرکز صادراتی را تداوم بخشد.
تحلیل سناریوهای محتمل
سناریوی اول (تداوم وضع موجود): اپل با تکیه بر درآمدهای رو به رشد بخش خدمات و نفوذ در بازارهای نوظهور، موقعیت خود را در صدر بازار جهانی حفظ میکند. صنایع پایه ایران (پتروشیمی، فلزات و مس) همچنان ستونهای ارزش بازار داخلی باقی میمانند اما به دلیل محدودیتهای تجاری، توان اثرگذاری فرامنطقهای پیدا نمیکنند. شکاف ارزش دلاری میان اپل و کل بازار سرمایه ایران در محدوده ۴۳ تا ۵۴ برابری تثبیت میشود.
سناریوی بدبینانه (تشدید تنشهای ژئوپلیتیک): افزایش تنشهای تجاری در شرق آسیا، حاشیه سود غولهای تکنولوژی را تحت فشار قرار میدهد. تداوم انزوای اقتصادی ایران به فرسودگی بیشتر ماشینآلات و عقبماندگی صنعتی میانجامد. ارزش دلاری بازار سرمایه ایران ممکن است به زیر ۸۰ میلیارد دلار کاهش یابد.
سناریوی خوشبینانه (گذار به اقتصاد دانشبنیان): دستیابی به بازدهی پایدار برای اقتصاد ایران نیازمند گذار از رانت منابع خام به سمت اقتصاد دانشبنیان، امنیت حقوق مالکیت و تسهیل اتصال بنگاهها به زنجیره ارزش جهانی است. در این سناریو، ارزش دلاری بازار سرمایه ایران میتواند در میانمدت به محدوده ۱۵۰ تا ۲۰۰ میلیارد دلار بازگردد.
نگاه راهبردی
مقایسه اپل با اقتصاد ایران نشان میدهد که تحریم اگرچه مانعی بازدارنده است، اما «تنها عامل توضیحدهنده این شکاف نیست». تجربه کشورهایی که از اقتصاد منابعمحور به اقتصاد نوآوری گذار کردهاند گواه آن است که «سرمایهگذاری مستمر در تحقیق و توسعه، امنیت حقوق مالکیت و اتصال به زنجیره ارزش جهانی» پیششرط های اصلی این گذار هستند. اقتصاد ایران بیش از هر چیز نیازمند اصلاحات ساختاری در نظام قیمتگذاری، رفع انحصارات، بهبود حاکمیت شرکتی و تدوین سیاستهای جذب سرمایهگذاری مولد است. بدون این اصلاحات، ارزشآفرینی در بازارهای مدرن با اتکا به منابع خام زیرزمینی بسیار دشوار و ناپایدار خواهد بود.
ماتریس تفکیکی پیامدها
سرمایهگذاران و فعالان بازار سرمایه: سرمایهگذاران بازارهای توسعهیافته از نقدشوندگی بالاتر و بازدهی دلاری بهرهمند میشوند، در حالی که سهامداران در بازار داخلی با نوسانات مداوم نرخ ارز، ریسکهای سیستماتیک سیاسی و افت قدرت پیشبینیپذیری مواجهاند. در سناریوی پایه، سهام صادراتمحور و شرکتهای دارای تراز ارزی مثبت بازدهی واقعی بهتری ثبت میکنند؛ در سناریوی بدبینانه، ریزش شاخص محتمل است.
تولیدکنندگان و فعالان اقتصادی: جهش بهای تمامشده و کمبود سرمایه در گردش در کوتاهمدت آسیب جدی به بنگاهها وارد میکند. تفاوت میان دسترسی به شبکههای تأمین جهانی در برابر انزوای فناورانه و فرسودگی خطوط تولید معنا پیدا میکند. در بلندمدت، سناریوی خوشبینانه ظرفیتهای از دست رفته را احیا میکند؛ سناریوی پایه ریسک توقف صنایع کوچک و وابسته به واردات را تشدید میکند.
مصرفکنندگان و خانوارها: کاهش قدرت خرید واقعی در کوتاهمدت سهم سبد معیشت و اقلام خوراکی را به بیشترین میزان میرساند. مصرفکنندگان داخلی به دلیل انحصار و مداخلات دولتی، با محدودیت تنوع، کیفیت پایینتر و هزینههای پنهان روبهرو میشوند. بهبود شرایط تنها در گرو کاهش پایدار انتظارات تورمی است.
مدیریت ریسک و توصیههای احتیاطی
-ریسک سیستماتیک: وابستگی شدید اقتصاد ایران به تحولات سیاسی و نظامی؛ هرگونه تشدید تنش میتواند تمام پیشبینیها را بیاعتبار کند.
– ریسک ارزی: نوسانات نرخ ارز، محاسبات ارزش دلاری را با عدمقطعیت مواجه میسازد.
– ریسک ساختاری: تداوم سیاستهای قیمتگذاری دستوری و انحصارات، ریشههای اصلی شکاف اقتصادی را تثبیت میکند.
– راهبرد تابآوری: در شرایط نااطمینانی شدید، اصول عمومی شامل تنوعبخشی به داراییها، پرهیز از اهرم بالا و حفظ نقدینگی برای شرایط پس از تخلیه شوک است. این موارد توصیه معاملاتی نیست و هرگونه تصمیمگیری نیازمند مشاوره تخصصی است.
**نکته مهم:** این تحلیل صرفاً جنبه اطلاعاتی و پژوهشی دارد هیچگونه توصیه سرمایهگذاری، سیگنال خرید یا فروش، یا راهبرد معاملاتی محسوب نمیشود. تمامی سناریوها ماهیت احتمالاتی دارند و ممکن است با رویدادهای غیرمنتظره ژئوپلیتیک، سیاسی یا اقتصادی بیاعتبار شوند. تصمیمگیری در بازارهای مالی نیازمند مشاوره با متخصصان مجاز و واجد شرایط است. هرگونه اقدام سرمایهگذاری بر اساس این متن، بر عهده خود فرد است.
آوید امی کارشناس ارشد تجارت بین الملل
انتهای متن