تبعات اقتصادی خروج کشورهای عضو دیوان کیفری بین المللی بر ایران و جهان
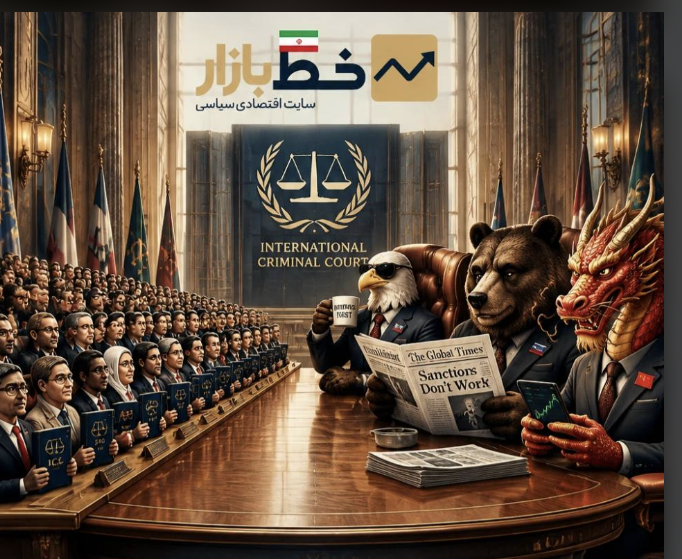
درخواست رسمی رئیسجمهور آمریکا از کشورهای عضو دیوان کیفری بینالمللی (ICC) برای خروج از این نهاد، همراه با تهدید به تحریمهای گسترده علیه کارکنان و زیرساختهای مالی آن، چارچوب حقوقی و مالی نهادهای بینالمللی را وارد مرحله فشار بیسابقه کرده است. این رویداد دیگر یک مناقشه صرفاً حقوقی نیست؛ به یک آزمون جدی برای پایداری معماری مالی چندجانبه تبدیل شده است.
به گزارش خط بازار؛ تحریمهای آمریکا علیه دیوان — بهویژه محدودسازی دسترسی به خدمات مالی، فناوری اطلاعات و بیمه — هزینههای انطباق و ریسک حقوقی شرکتهای اروپایی و چندملیتی را بهطور محسوس بالا میبرد و واکنشهای پیشگیرانه در سطح زیرساخت فناوری و تأمین مالی را فعال کرده است.
اثر مستقیم بر بازارهای کالایی و ارز در کوتاهمدت محدود است، اما در افق میانمدت این تنش میتواند به قطعهقطعهشدن زیرساخت مالی جهانی، تقویت تقاضا برای داراییهای امن و افزایش صرف ریسک ژئوپلیتیک بینجامد. پایش واکنش اتحادیه اروپا، تعیینکنندهترین متغیر پیشرو است.
۱. شاخص های کلیدی
| شاخص | مقدار / وضعیت | منبع و تاریخ |
| تعداد اعضای دیوان کیفری بینالمللی | ۱۲۵ کشور | AP/AFP، ۲۴ سپتامبر ۲۰۲۶ |
| کشورهای غیرعضو | آمریکا، اسرائیل، روسیه، چین، هند | AP/AFP، ۲۴ سپتامبر ۲۰۲۶ |
| تحریمهای آمریکا علیه کارکنان دیوان | بیش از ۱۲ نفر، شامل نیمی از قضات | AP/AFP، ۲۴ سپتامبر ۲۰۲۶ |
| کشورهای اعلامکننده خروج | ونزوئلا، چاد | AP/AFP، ۲۴ سپتامبر ۲۰۲۶ |
| اقدامات پیشگیرانه دیوان | مهاجرت از مایکروسافت به ارائهدهنده آلمانی؛ تغییر بیمه و ارائهدهندگان مالی | AP/AFP، ۲۴ سپتامبر ۲۰۲۶ |
| دوره تنفس درخواستی | ۶ ماه | AP/AFP، ۲۴ سپتامبر ۲۰۲۶ |
| وضعیت هلند | آمادهسازی برای تحریمهای احتمالی آمریکا | AP/AFP، ۲۴ سپتامبر ۲۰۲۶۲۶ |
| شاخصهای اقتصادی کمی | در متن خبر ارائه نش | — |
نکته دادهای مهم: فقدان شاخصهای کمی در پوشش خبری نشان میدهد که بازار هنوز این رویداد را «قابل قیمتگذاری» نمیداند؛ بنابراین ارزیابی اثر باید از مسیر سازوکارهای انتقال انجام شود، نه دادههای قیمتی لحظهای.
۲. بدنه تحلیل عمیق: محرکها، کانالهای سرایت و سناریوها
ریشه تنش کنونی، تقابل ساختاری میان اصل حاکمیت ملی آمریکا و نظام حقوقی چندجانبهگرای دیوان کیفری بینالمللی است. پس از صدور حکم بازداشت برای مقامات اسرائیلی، واشنگتن تحریمها را بهعنوان ابزار فشار علیه دیوان به کار گرفته است. نکته کلیدی این است که این تحریمها فقط یک پیام سیاسی نیستند؛ آنها مستقیماً دسترسی یک نهاد بینالمللی به خدمات مالی، فناوری و بیمه را هدف میگیرند و توان عملیاتی آن را با تنگناهای زیرساختی مواجه میکنند. واکنش پیشگیرانه دیوان — مهاجرت از مایکروسافت به یک ارائهدهنده آلمانی و تغییر بیمه و ارائهدهندگان مالی — نشان میدهد که این تنگناها واقعی و الزامآور تلقی شدهاند، نه تهدیدی صوری.
۲.۱. سازوکار سرایت و انتقال
سرایت اقتصادی این رویداد از چهار کانال اصلی عمل میکند:
۱. کانال زیرساخت مالی: قطع یا محدودشدن دسترسی به سیستمهای پرداخت دلاری، حسابهای بانکی و خدمات فناوری، هزینه مبادلات و ریسک انطباق را برای طرفهای اروپایی افزایش میدهد. اهمیت این کانال در آن است که حتی مختلشدن بخش کوچکی از زنجیره خدمات مالی یک نهاد در حوزه قضایی آمریکا، میتواند پیوستگی کل جریان عملیاتی آن را شکننده کند.
۲. کانال حقوقی و انطباق: شرکتهایی که با دیوان همکاری میکنند در معرض جریمههای سنگین آمریکا قرار میگیرند. نتیجه، انتقال ریسک به قیمتگذاری خدمات است: حق بیمه بالاتر، دستمزد مشاوره حقوقی بیشتر و سختگیرانهترشدن پذیرش مشتری در بانکهای اروپایی.
۳. کانال اعتباری و نقدینگی: خروج تدریجی کشورها از دیوان ظرفیت تأمین مالی نهادهای بینالمللی را کاهش میدهد و میتواند به بازتوزیع منابع به سمت نهادهای تحت نفوذ قدرتهای بزرگ بینجامد؛ روندی که مشروعیت و ثبات نظام چندجانبه را فرسایش میدهد.
۴. کانال روانی و صرف ریسک: تشدید تنشها تقاضا برای داراییهای امن مانند طلا، فرانک سوئیس و اوراق خزانه آمریکا را تقویت و همزمان صرف ریسک بازارهای نوظهور را بالا میبرد؛ حتی اگر شواهد بنیادی تغییر محسوسی نکرده باشد.
۲.۲. تحلیل سناریوهای محتمل
سناریوی پایه (احتمال ۵۰٪): تحریمها محدود به افراد و نهادهای خاص باقی میماند. دیوان به ارائهدهندگان اروپایی مهاجرت میکند و اختلال مالی گسترده رخ نمیدهد. اثر بر بازارهای جهانی محدود و موقتی است و هزینههای انطباق بهتدریج جذب میشود.
سناریوی بدبینانه (احتمال ۳۰٪): آمریکا تحریمهای ثانویه را علیه شرکتهای اروپایی همکار با دیوان اعمال میکند. اتحادیه اروپا قانون مسدودکننده را فعال میکند و تنش تجاری فراآتلانتیک بالا میگیرد. هزینه مبادلات بینالمللی، بیمه و خدمات حقوقی بهطور همزمان افزایش مییابد، طلا و داراییهای امن رشد میکنند و ارزهای بازارهای نوظهور تحت فشار قرار میگیرند. در این سناریو، رویداد از یک پرونده حقوقی به یک شوک ژئوپلیتیک قابل قیمتگذاری ارتقا مییابد.
سناریوی خوشبینانه (احتمال ۲۰٪): مذاکرات دیپلماتیک به تعویق تحریمها یا معافیتهای هدفمند منجر میشود. دیوان با حمایت مالی اروپا به فعالیت ادامه میدهد و بازارها تنش را جدی قیمتگذاری نمیکنند. اثر اقتصادی به هزینههای انطباق کوتاهمدت محدود میماند.
۳. نگاه خط بازار
تحریریه «خط بازار» بر این باور است که این رویداد بیش از آنکه یک شوک اقتصادی آنی باشد، یک تغییر ساختاری در معماری نهادهای بینالمللی است. در کوتاهمدت، بازارها به دلیل فقدان دادههای مالی کمی واکنش محدودی نشان میدهند؛ اما در میانمدت، تضعیف دیوان میتواند به سه پیامد بینجامد: افزایش هزینههای انطباق برای شرکتهای چندملیتی، تسریع حرکت به سمت زیرساختهای مالی غیردلاری، و تقویت پایدار تقاضا برای داراییهای امن.
برای اقتصاد ایران، اثر مستقیم اندک است؛ اما افزایش صرف ریسک جهانی و تغییر در الگوی و ابزارهای تحریمی میتواند از طریق بازار ارز، انتظارات تورمی و جریان سرمایه غیررسمی اثرگذار باشد. نکته هشداردهنده برای فعالان ایرانی، عادیشدن تدریجی «تحریم علیه نهادهای بینالمللی» بهعنوان ابزار سیاست خارجی است؛ الگویی که دامنه ریسک را برای همه بازیگران درگیر با نظام مالی دلاری گسترش میدهد. بنابراین، پایش دقیق جزئیات تحریمها و واکنش اتحادیه اروپا ضروری است.
۴. پیامدها
| گروه | پیامدهای عملی |
| سرمایهگذاران و فعالان بازار سرمایه | افزایش صرف ریسک ژئوپلیتیک؛ تقویت تقاضا برای طلا و داراییهای امن؛ فشار بر سهام شرکتهای دارای تعامل با نهادهای بینالمللی؛ کاهش نقدشوندگی در بازارهای نوظهور. |
| تولیدکنندگان و فعالان اقتصادی | افزایش هزینههای انطباق و بیمه؛ ریسک تأخیر در پرداختهای بینالمللی؛ پیچیدهترشدن زنجیره تأمین خدمات حقوقی و مالی؛ نیاز به تنوعبخشی به شرکای مالی غیرآمریکایی. |
| مصرفکنندگان و خانوارها | اثر مستقیم محدود در کوتاهمدت؛ در میانمدت، افزایش هزینه خدمات بینالمللی میتواند بهصورت تدریجی به تورم وارداتی و کاهش قدرت خرید منجر شود. |
جمعبندی ماتریس: بار اصلی هزینهها بر دوش بازیگران نهادی و شرکتی است که در تقاطع نظام حقوقی چندجانبه و نظام مالی دلاری قرار دارند؛ اثر بر خانوارها غیرمستقیم، کند و از مسیر قیمتهای نسبی منتقل میشود.
۵. مدیریت ریسک و توصیههای احتیاطی
ریسک اصلی، گسترش تحریمها به شرکتهای اروپایی و فعالشدن قانون مسدودکننده اتحادیه اروپا است؛ ترکیبی که میتواند به قطعهقطعهشدن بیشتر نظام مالی جهانی دامن بزند و هزینه مبادلات فراآتلانتیک را دائمی کند. ریسک دوم، خطای محاسباتی در برآورد اثر تحریمها بر نهادهای بینالمللی است، زیرا دادههای کمی کافی در دسترس نیست و برآوردها بر مبنای سناریونویسی کیفیتمحور انجام شده است.
راهبرد احتیاطی پیشنهادی شامل چهار مؤلفه است: تنوعبخشی به سبد داراییها با وزن معقول برای داراییهای امن، پایش مستمر اخبار تحریمی بهویژه در خصوص تحریمهای ثانویه، رصد همزمان نرخ طلا و شاخص دلار بهعنوان دماسنج صرف ریسک جهانی، و اجتناب از واکنش هیجانی به تیترهای سیاسی. این تحلیل صرفاً جنبه اطلاعرسانی و تحلیلی دارد و توصیه معاملاتی ارائه نمیدهد.
آوید امی، کارشناس ارشد تجارت بین الملل
منبع: خط بازار