در همین مدت، بزرگترین دور تامین مالی خصوصی توسط اوپنایآی و بیسابقهترین قرارداد بدهی خصوصی توسط «برودکام»، در کنار عظیمترین انتشار اوراق قرضه تاریخ از سوی آمازون رقم خورد. بازارها همچنین شاهد تولد اولین صندوق قابل معامله یک تریلیون دلاری متعلق به «ونگارد»، رکوردشکنی «برکشایر هاتاوی» در انباشت نقدینگی، برنامه عظیم بازخرید سهام انویدیا و در نهایت، تکمیل بزرگترین خرید استقراضی تاریخ، یعنی تملک شرکت بازیسازی «الکترونیک آرتز»، بودند.
در کنار این موارد، ادغامهای بزرگی در صنایع راهآهن («یونیون پاسیفیک» و «نورفولک ساترن»)، خدمات شهری («نکستارا» و «دومینیون انرژی») و رسانه (پارامونت و برادران وارنر دیسکاوری) رخ داد. مورد آخر روز دوشنبه ۲۸ سپتامبر (۶ مهر) به بزرگترین عرضه اوراق قرضه پرریسک تاریخ منجر شد و رکوردی را که سافتبانک تنها یک هفته پیش از آن ثبت کرده بود جابهجا کرد. بازارهای جدیدی یکشبه برای تامین قدرت پردازشی متولد شدند و بازارهای پیشبینی نیز بهشدت گسترش یافتند.
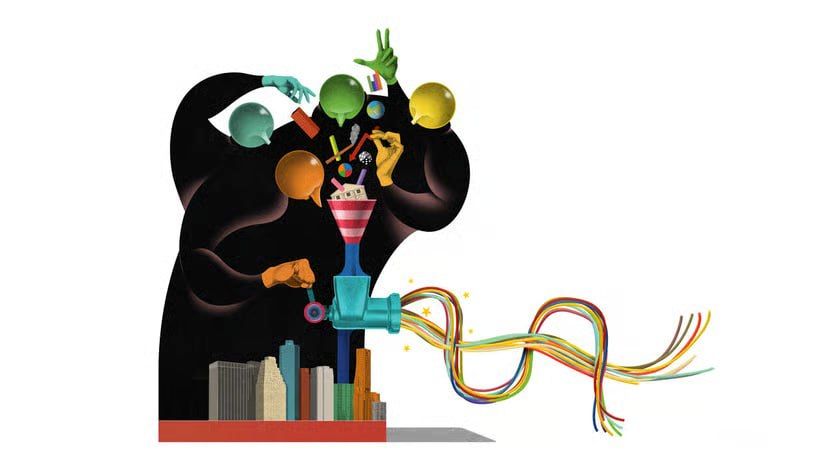
در گذشته، نگرانی از رسواییهای بزرگ شرکتی نظیر «فرست برندز» یا فروپاشی صندوقهای پوشش ریسک مانند «سیچویشنال اورنس» میتوانست ماهها توجه سرمایهگذاران را درگیر کند. اما اکنون، این دست نگرانیها زیر چرخهای ماشین بیرحم، فراگیر و بهشدت انعطافپذیر نظام مالی آمریکا له میشوند.
نشریه اکونومیست در کالبدشکافی این وضعیت تازه مینویسد: قدرتهای بزرگ این سیستم اقتصادی روزبهروز بیشتر از قالبهای رایج دستهبندی خارج میشوند. تمایزهای قدیمی میان دولت و بازار، افراد و شرکتها، موسسات مالی و غیرمالی، بازارهای عمومی و خصوصی و حتی مرز میان سرمایهگذاری و قمار، زیر بار این تغییرات رنگ باخته است. برای مثال باید پرسید انویدیا دقیقا چیست؟
قطعا با یک شرکت روبهرو هستیم و در واقع باارزشترین شرکت جهان، اما همین شرکت همزمان به جرات مهمترین سرمایهگذار خطرپذیر سیلیکونولی نیز محسوب میشود. انویدیا همچنین ابزاری برای اعمال قدرت آمریکا است که توسط چهرهای خبرساز و نزدیک به ترامپ اداره میشود و در عین حال، در قامت یک نهاد وامدهنده قصد دارد از تسهیلات اعطایی موسساتی نظیر گلدمن ساکس و آپولو پشتیبانی کند. درباره ماهیت خود این موسسات مالی هم جای سوال وجود دارد.
گلدمن ساکس بیشتر به معاملات و ارائه مشاوره در ادغام شرکتها شهرت دارد، اما با خرید اخیر دو شرکت منتشرکننده صندوقهای قابل معامله، حالا بیشتر شبیه یک مدیر دارایی غولپیکر شده است. شرکت آپولو نیز این روزها ترکیبی از یک بیمهگر عمر و یک صندوق سرمایهگذاری خصوصی به شمار میرود.
قمار ملی روی هوش مصنوعی
برای درک بهتر رفتار بازیگران اقتصاد آمریکا، باید جایگاه آنها را در شرطبندی بزرگ این کشور روی هوش مصنوعی بررسی کرد. حفظ برتری تکنولوژیک در برابر چین و بالا نگه داشتن قیمت سهام، امروز به وظایف اصلی دولت تبدیل شده است. در نقطه مقابل، مخالفت با سیاستهای دولتی نیز عمدتا خود را در قالب مخالفت با توسعه دیتاسنترهای هوش مصنوعی نشان میدهد. درست شبیه به دوران اقتصاد جنگی، تعهدات شرکتها مبهم و پیچیده شده و ترازنامه بزرگترین شرکتها برای پیشبرد این هدف ملی به خدمت درآمده است. مدیران ارشد اخیرا یک توافقنامه الزامآور اخلاقی در زمینه ایمنی هوش مصنوعی امضا کردهاند.
غولهای فناوری شامل آمازون، گوگل، متا و مایکروسافت علاوه بر استقراض سنگین در بازار اوراق قرضه، رقمی بالغ بر ۲.۴ تریلیون دلار تعهدات مالی قطعی دارند. این تعهدات که بیشتر به پروژههای دیتاسنتر مربوط میشود، در پانویس گزارشهای مالی این شرکتها به عنوان اقلام خارج از ترازنامه پنهان شدهاند.
مقاله جدید و پربحث استین فان نیووربرگ، استاد مدرسه کسبوکار کلمبیا، نشان میدهد که اگر تا سال ۲۰۳۲ ظرفیت جاهطلبانه ۱۸۳گیگاواتی برای دیتاسنترهای جدید ایجاد شود، جهش مخارج سرمایهای نسبت به کل اقتصاد، حتی از مجموع دوران شکوفایی راهآهن و حباب داتکام در آمریکا نیز فراتر خواهد رفت.
اثرات سرریز این روند در همهجا به چشم میخورد. این تاثیر را میتوان در سفارشهای انباشته ۱۷۶ میلیارد دلاری شرکت «جیئی ورنوا» به عنوان سازنده توربینهای گازی، مخارج سرمایهای شرکتهای بزرگ خدمات شهری و همچنین درآمد بانکهایی دید که تامین مالی دیتاسنترها را سازماندهی کرده و چرخهای سفتهبازی را روغنکاری میکنند. در چنین فضایی، گویی وظیفه میهنی هر شهروند آمریکایی این است که فقط به خرج کردن ادامه دهد.
به لطف رشد پرشتاب بازار سهام، ثروت خالص خانوارها به نزدیک ۸۳۰ درصد از درآمد قابل تصرف آنها رسیده که یک رکورد تاریخی است. آنها همچنین باید به شرطبندیهای مالی خود ادامه دهند و به تعبیری، کسی که از بازارهای سرمایه آمریکا خسته شده باشد، بیشک از خود زندگی خسته شده است.
تمام این اتفاقات تداعیکننده یک رفتار جنونآمیز در بازارهای مالی است، ترکیب خطرناکی که همزمان نقش محرکی هیجانآور و آرامبخشی رخوتانگیز را بازی میکند. برای نمونه، عرضه اولیه سهام یکی از شرکتهای خبرساز هوش مصنوعی میتواند بازار را غرق در سهام کند.
بر اساس گزارشها، امیدنامه این شرکت نشاندهنده زیانهای چند ده میلیارد دلاری است و حتی در آن از پایان جهان صحبت به میان آمده که به شدت مایوسکننده به نظر میرسد. با این حال، محصولات همین شرکت تقریبا جادویی هستند و درآمدهای آن در سال ۲۰۲۵ میلادی رشدی دوازده برابری داشته است. بازارهای سرمایه خصوصی نیز درگیر چنین معجون متناقضی شدهاند.
همزمان با انفجار وامدهی به پروژههای دیتاسنتر، یک بحران تدریجی ناشی از قراردادهای ناموفق سرمایهگذاری خصوصی که در دوران نرخ بهره پایین بسته شده بودند، دقیقا در همان شرکتها در جریان است. اقتصاد آمریکا نیز با سرعت و حرارت بالایی به مسیر خود ادامه میدهد. این حرارت به قدری بالاست که بازدهی اوراق بدهی دولتی به بالاترین سطح خود در بیش از دو دهه اخیر رسیده و ظاهرا ساختار سیاسی نیز تمایل چندانی به مهار بدهی دولت نشان نمیدهد.
در انتظار نقطه فروپاشی
حاضران در قلب این التهاب مالی، حالا یک سوال کلیدی میپرسند: در این مسیر چه چیزی ممکن است دچار فروپاشی شود؟ این پرسش زیرکانهای است، چرا که اساساً هر چیزی ممکن است فرو بریزد. اما در نهایت، آن قطعهای که واقعاً میشکند، اهمیت کمتری نسبت به انبوه اجزایی دارد که همین حالا در آستانه فروپاشی قرار گرفتهاند.
با این حال، نشانههای نگرانکننده یکی پس از دیگری بروز میکنند. درست در زمانی که اقتصاد به منابع عظیم بازار بیمه عمر نیاز مبرم دارد، پرریسکترین بخشهای این بازار به دلیل سرمایهگذاری در اعتبارات خصوصی تحت فشار قرار گرفتهاند و این اصلاً خبر خوبی نیست. از سوی دیگر، استناد به حوادث غیرمترقبه در برابر ریسکهای قابل پیشبینی جای تامل دارد. گفته میشود غول فناوری اوراکل برای یکی از پروژههای دیتاسنتر خود در ایالت نیومکزیکو به همین ترفند متوسل شده است.
در این میان، برخی شرکتها نیز احتمالاً با توصیه مشاوران بانکی خود، عرضه اولیه سهامشان را به تعویق میاندازند. برای نمونه، شرکت فناوریهای پوشیدنی «اورا» با اشاره به ابهامات بازار چنین تصمیمی گرفت، آن هم در شرایطی که بازار سهام در یکقدمی رکوردشکنی تاریخی است. با تمام این اوصاف، شاید فعلاً بهترین رویکرد این باشد که تا وقتی این ماشین غولپیکر از کار نیفتاده، فقط به مسیر ادامه داد.