خروج موقت فولاد ایران از بازار جهانی/سه سناریو پیش روی بازار فولاد
به گزارش خط بازار؛ تخریب حدود ۷۰ درصد ظرفیت تولید فولاد در حملات هوایی آوریل ۲۰۲۶ و سپس ممنوعیت صادرات ۶۶ گروه کالایی فولادی از ۲۶ آوریل، جریان صادرات نیمهتمام (بیلت، بلوم و اسلب) را بهطور ناگهانی متوقف کرد.
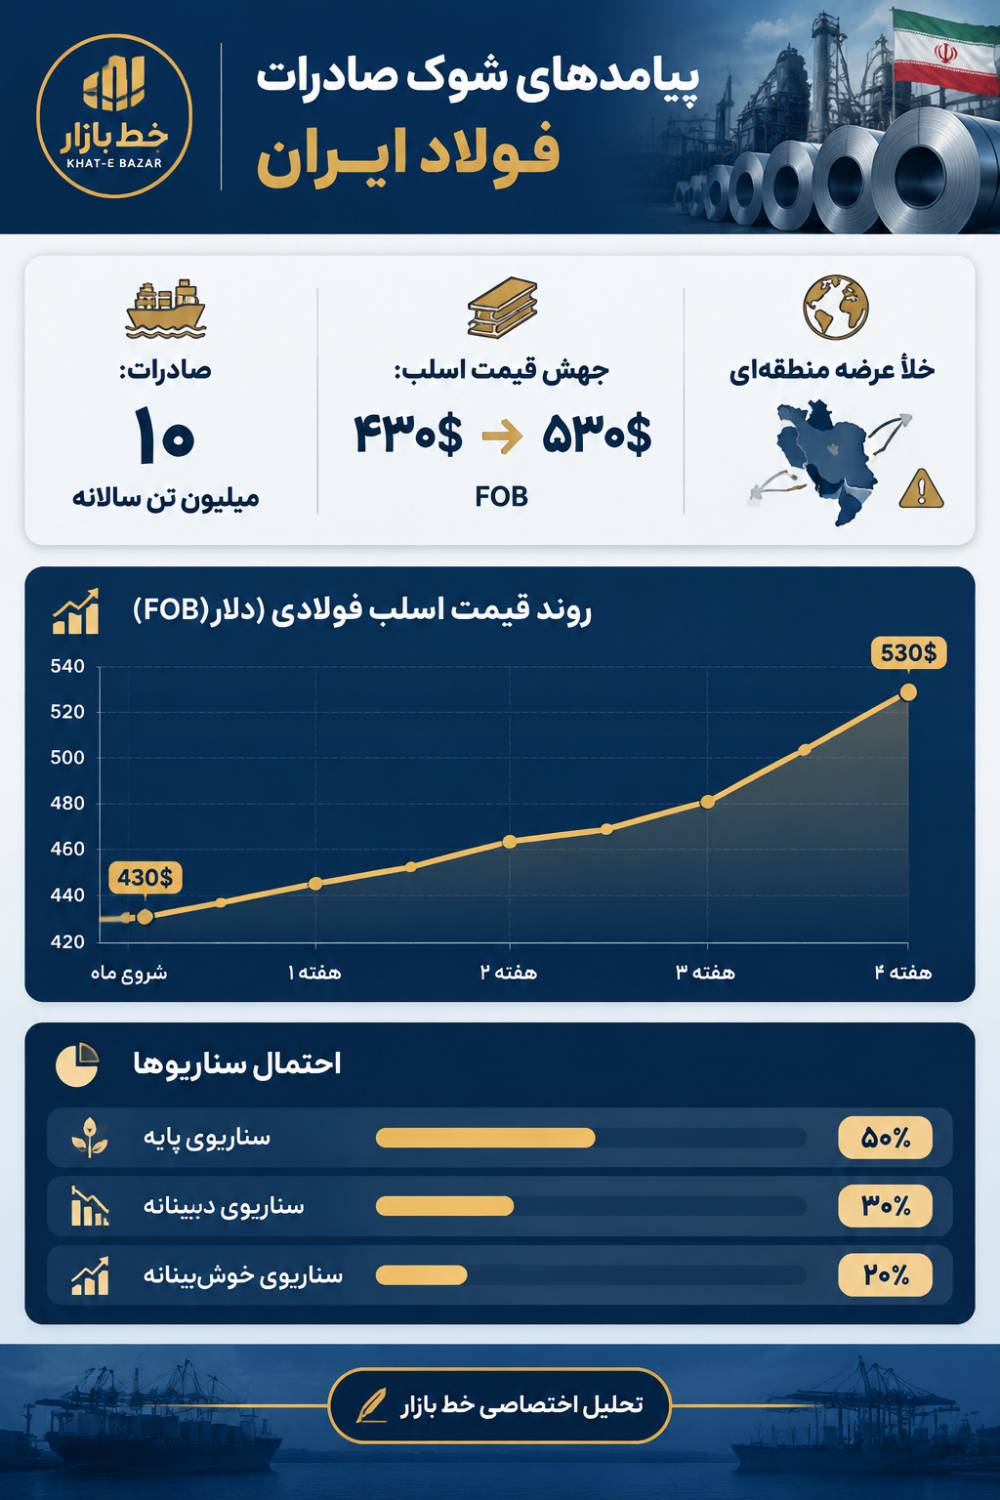
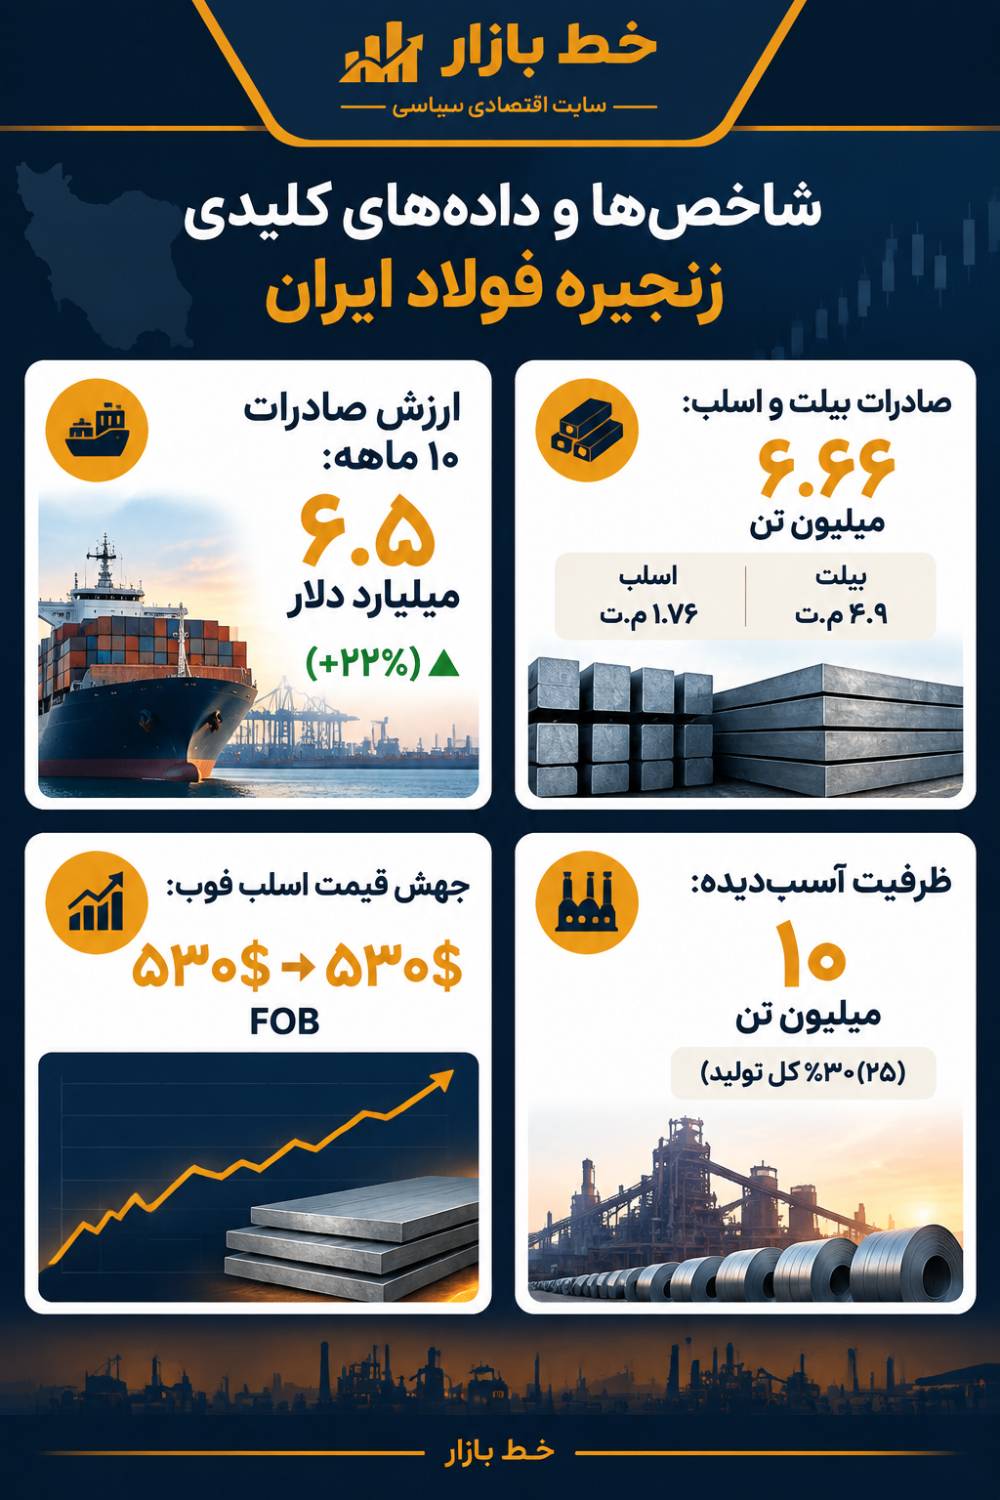
ایران که سالانه حدود ۱۰ میلیون تن محصولات فولادی صادر میکرد، از بازار جهانی حذف موقت شد؛ قیمت اسلب در آسیا از اواخر ۲۰۲۵ تاکنون حدود ۱۰۰ دلار در هر تن افزایش یافته و به حدود ۵۳۰ دلار در هر تن FOB رسیده است.
چین بهسرعت در حال پر کردن خلأ عرضه است، اما بخشی از تقاضای منطقهای (عراق، افغانستان، ترکیه) بهدلیل مزیت لجستیکی ایران در میانمدت قابل جایگزینی کامل نیست؛ پیامد اصلی، انتقال مرجعیت قیمتی از «FOB ایران» به «FOB چین» است.
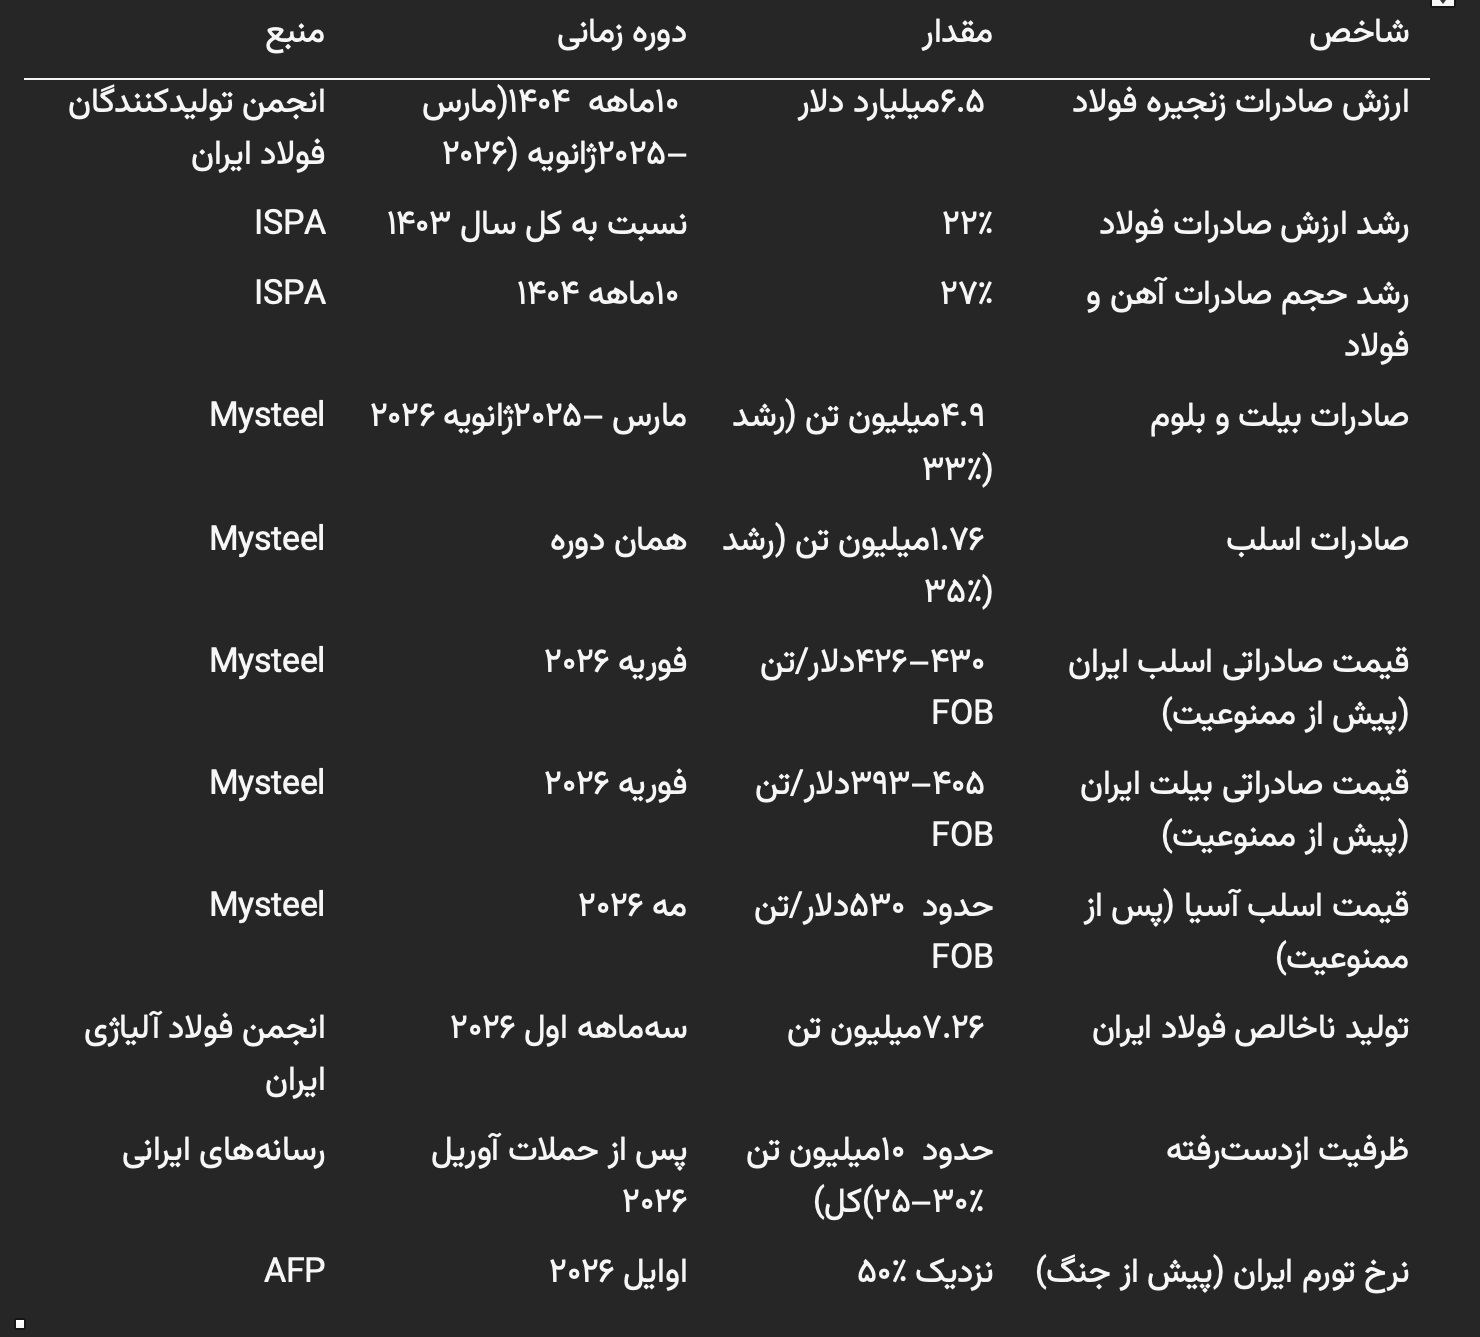
۲ پنل دادهها و شاخصهای کلیدی
ارقام جدول زیر، گذشتهنگر و مبتنی بر گزارشهای منتشرشده نهادهای مذکور است. برآوردهای آیندهنگر (سناریوها و بازههای قیمتی پیشرو) در بخش تحلیل با برچسب احتمال تفکیک شدهاند. در موارد اختلاف آماری، دامنه عدمقطعیت صراحتاً ذکر شده است.
۳ بدنه تحلیل عمیق
محرکهای بنیادی و ریشهها
ایران طی دو دهه گذشته به یکی از تأمینکنندگان کلیدی محصولات نیمهتمام فولادی (بیلت،تمام فولادی (بیلت،، خاورمیانه و آفریقا تبدیل شده بود. مزیت اصلی ایران نه در فناوری پیشرفته، بلکه در موقعیت جغرافیایی استراتژیک و قیمتگذاری رقابتی نهفته بود. دسترسی آسان به آبهای آزاد از طریق بندرعباس و امکان حمل زمینی به عراق و افغانستان، ایران را به گزینهای مقرونبهصرفه برای خریداران منطقهای تبدیل کرده بود.
در سال ۲۰۲۵، ایران با تولید حدود ۳۱.۸ میلیون تن فولاد خام، جایگاه دهمین تولیدکننده بزرگ جهان را حفظ کرده بود. صادرات سالانه این کشور حدود ۱۰ میلیون تن برآورد میشد که عمدتاً شامل بیلت و بلوم بود. شرکت مبارکه فولاد بهتنهایی در ۱۰ ماهه منتهی به ژانویه ۲۰۲۶، ۸۶۰ میلیون دلار صادرات ثبت کرد که رشد ۴۵ درصدی نسبت به دوره مشابه سال قبل نشان میداد.
با این حال، این رشد صادراتی در بستری از ضعف ساختاری رخ میداد. رکود شدید بازار داخلی، کمبود نقدینگی شرکتهای بزرگ فولادی و محدودیتهای انرژی (برق و گاز) تولیدکنندگان را به سمت صادرات بهعنوان راه فرار از زیان سوق داده بود. به گفته معاون فروش شرکت مبارکه، «بسیاری از صنایع فولادی برای خروج از بنبست، به فروش اعتباری و چندماهه روی آوردهاند.»
سازوکار سرایت و انتقال
ضربه به زیرساختهای فولادی ایران، سه کانال سرایت مجزا ایجاد کرد:
کانال اول — سرایت مستقیم عرضه: تخریب حدود ۷۰ درصد ظرفیت تولید، معادل حدود ۱۰ میلیون تن ظرفیت سالانه، عملاً تولید و صادرات را متوقف کرد. ممنوعیت صادرات ۶۶ گروه کالایی فولادی از ۲۶ آوریل ۲۰۲۶ این قطع جریان را رسمی و اجباری ساخت.
کانال دوم — سرایت لجستیکی و مالی: بسته شدن تنگه هرمز و ریسک بالای بیمه باربری، هزینههای حمل را بهطور سیستماتیک افزایش داد. بر اساس گزارشها، بخشی از خطوط کشتیرانی هزینهها را ۱۵ تا ۲۰ درصد افزایش دادند و مسیرهای جایگزین از طریق دماغه امید نیک، زمان تحویل را حدود چهار هفته طولانیتر کرد. این فشار لجستیکی مستقیماً بر بهای تمامشده واردات محصولات فولادی در کشورهای خریدار تأثیر گذاشت.
کانال سوم — سرایت به بازارهای کالایی مرتبط: جایگزینی عرضه DRI ایران (حدود ۳۴ میلیون تن) با تولید کورهبلند، تقاضای اضافی برای زغالسنگ متالورژی ایجاد میکند. برآوردها نشان میدهد این جایگزینی به ۶ تا ۷ میلیون تن تقاضای اضافی زغالسنگ نیاز دارد که معادل ۸ تا ۱۰ درصد بازار جهانی زغالسنگ دریایی است.
تحلیل سناریوهای محتمل
سناریوی پایه (Base Case) — بازگشت تدریجی با ظرفیت محدود (احتمال: ۵۰٪)
فرض بر این است که تنشهای ژئوپلیتیکی در میانمدت فروکش میکند و ایران ممنوعیت صادرات را — همانطور که در ژوئن ۲۰۲۶ برای اسلب و محصولات تخت رخ داد — لغو میکند. اما بازگشت به سطح صادرات پیش از بحران ممکن نیست، زیرا بخش قابلتوجهی از ظرفیت تولید از دست رفته است. صادرات در محدوده ۴ تا ۶ میلیون تن در سال تثبیت میشود. قیمتهای جهانی فولاد در محدوده فعلی (بیلت ۴۵۰–۵۰۰ دلار، اسلب ۵۲۰–۵۵۰ دلار) نوسان میکند.
سناریوی بدبینانه (Bear Case) — تعمیق بحران و اختلال ساختاری (احتمال: ۳۰٪)
تداوم تنشها، بسته ماندن تنگه هرمز و تحریمهای سختتر، بازسازی ظرفیت تولید را به تعویق میاندازد. ایران برای مدت طولانیتری از بازار صادراتی حذف میشود. کمبود عرضه در بازارهای خاورمیانه و آسیا تشدید میشود و قیمت اسلب ممکن است به ۵۸۰–۶۲۰ دلار در هر تن برسد. کشورهای خریدار بهسمت تأمینکنندگان پرهزینهتر (چین، هند، ژاپن) هدایت میشوند که فشار تورمی بر بخش ساختوساز منطقه وارد میکند.
سناریوی خوشبینانه (Bull Case) — بازسازی سریع و بازگشت به بازار (احتمال: ۲۰٪)
آتشبس پایدار و لغو تحریمها امکان واردات تجهیزات و بازسازی سریع خطوط تولید را فراهم میکند. ایران ظرف ۱۲ تا ۱۸ ماه بخش عمده ظرفیت ازدسترفته را احیا میکند و با قیمتگذاری تهاجمی، سهم بازار خود — بهویژه در عراق، افغانستان و آفریقا — را بازمییابد. این سناریو به کاهش قیمتهای منطقهای و افزایش رقابت در بازارهای صادراتی میانجامد.
آوید امی، کارشناس ارشد تجارت بین الملل
منبع: خط بازار