چالش های اقتصاد ایران در دوران تحول ژئوپلیتیک صنعت باتری در جهان
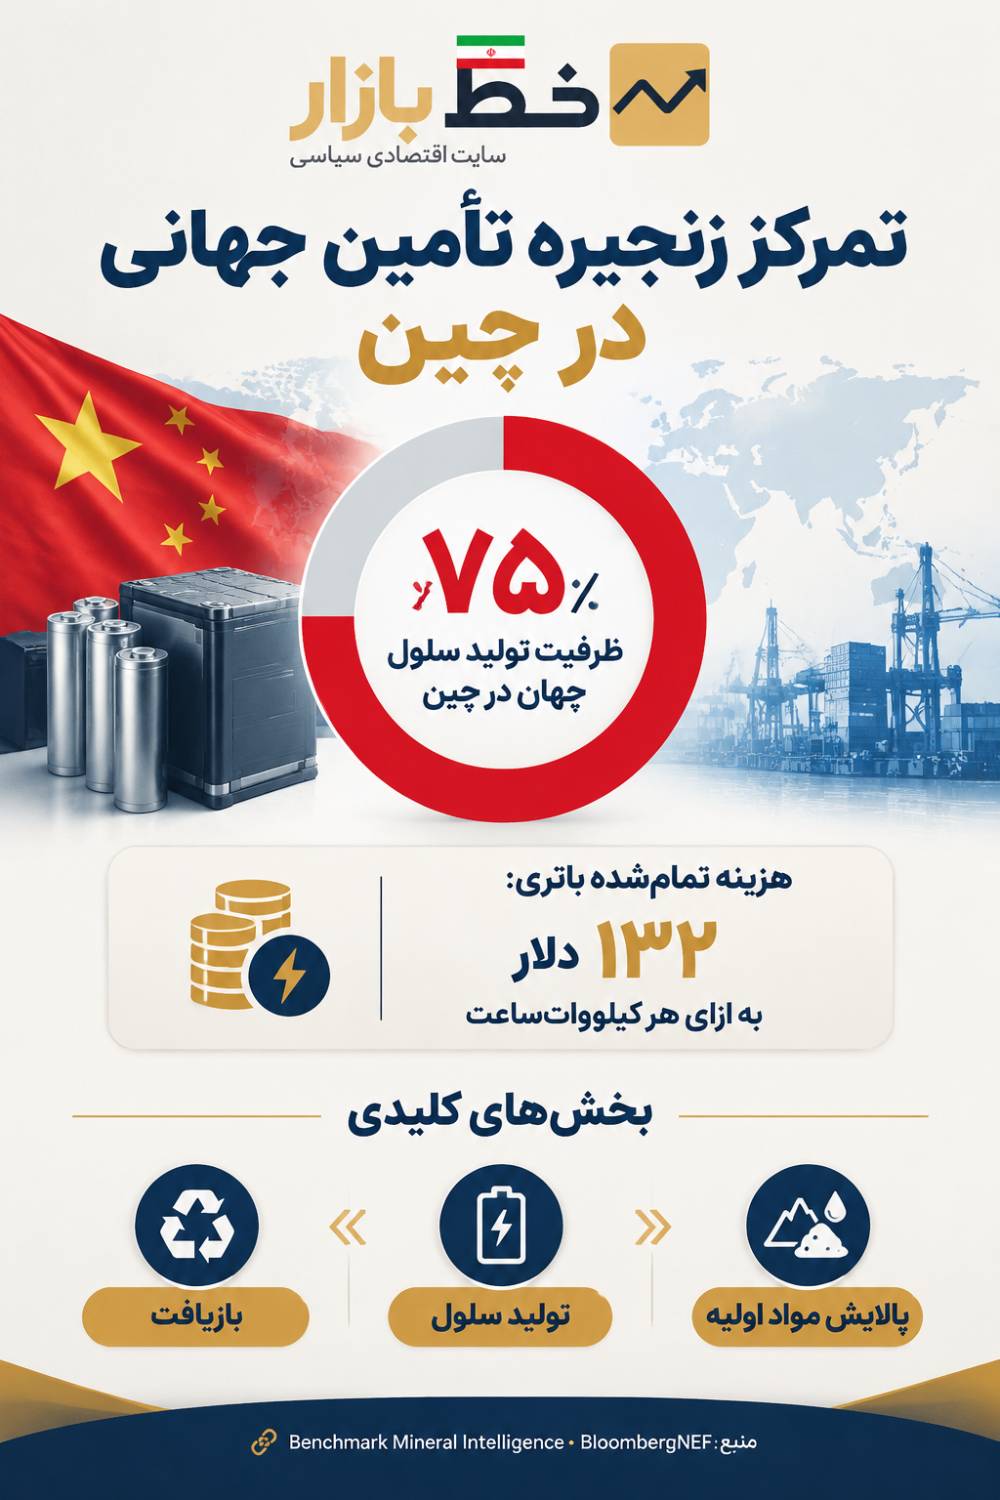
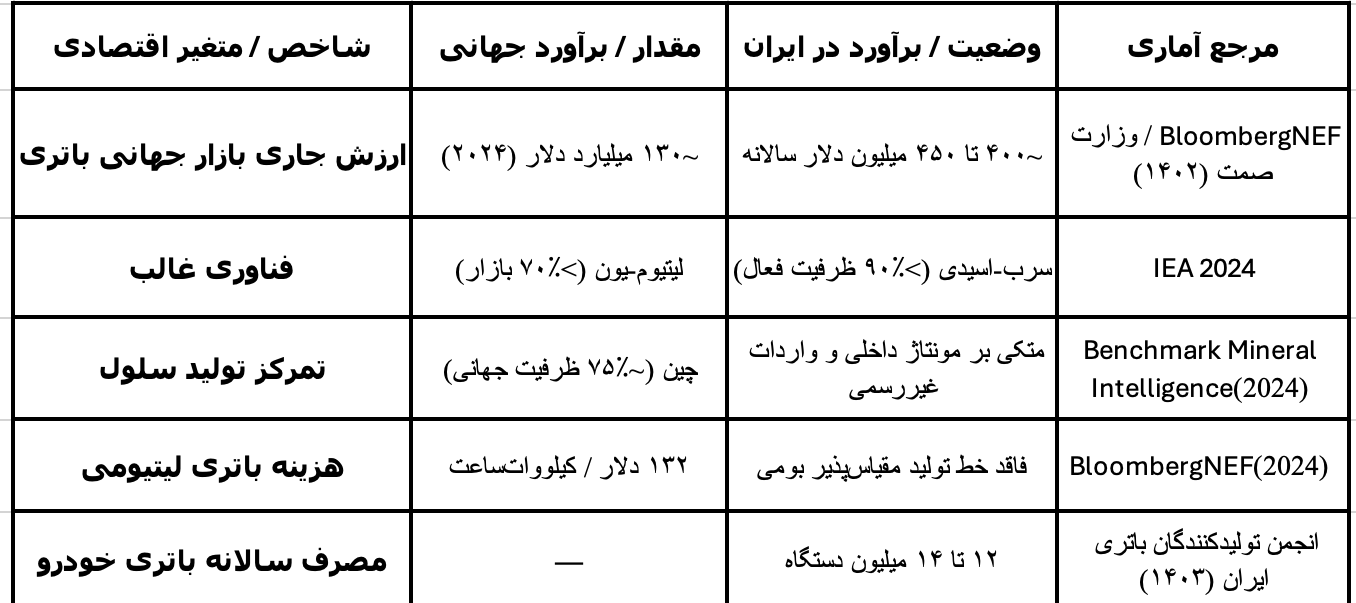
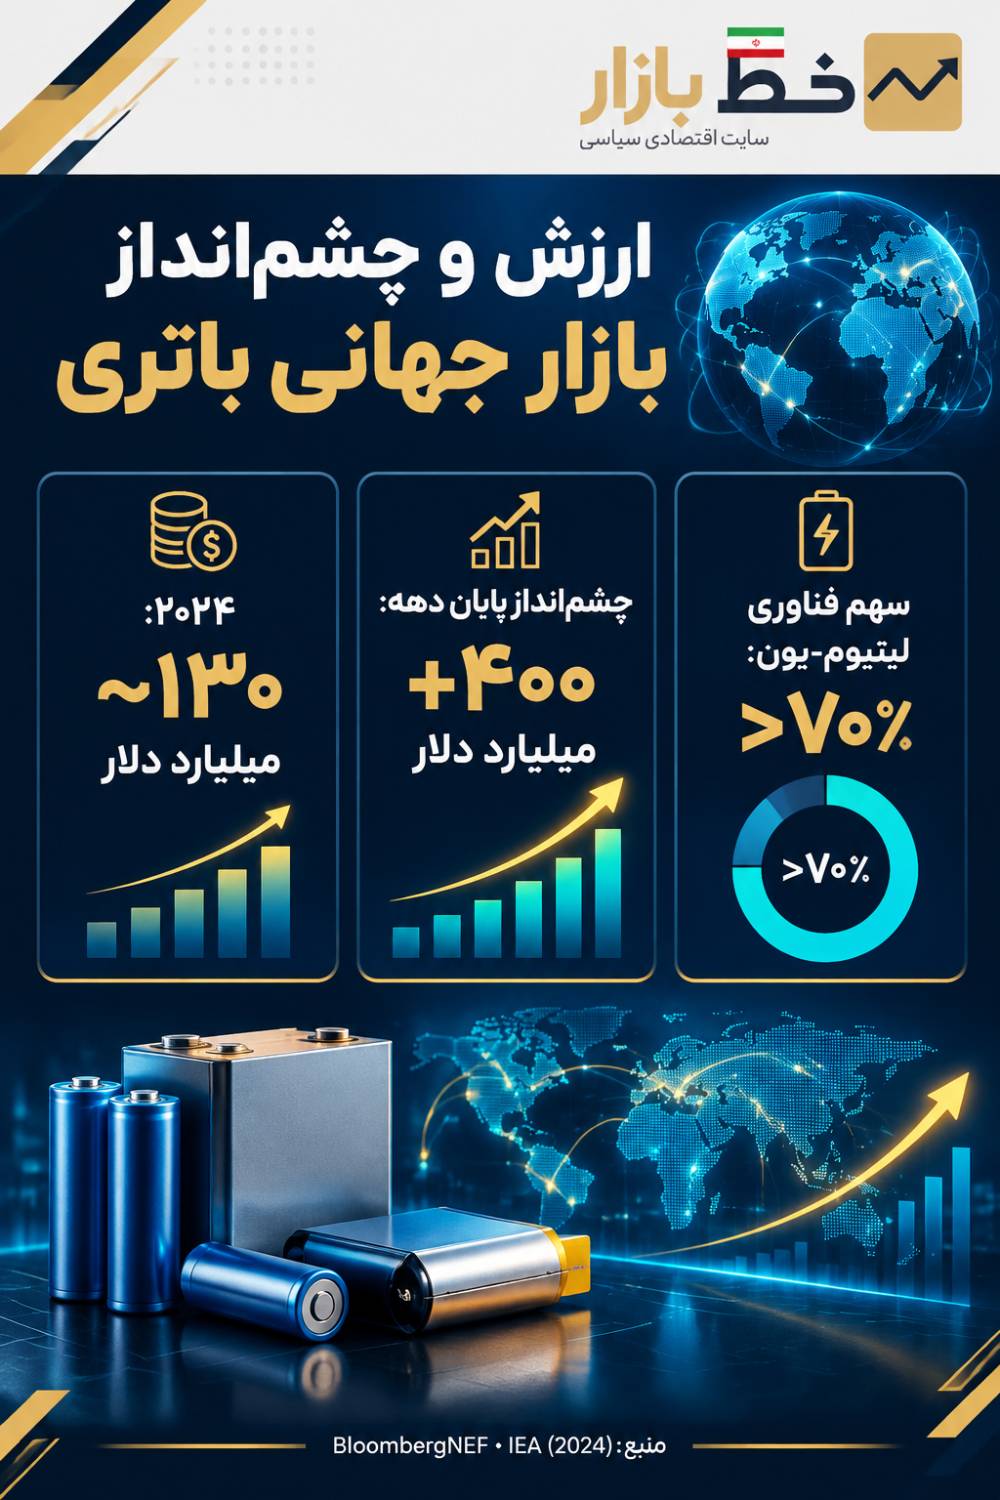
به گزارش خط بازار؛ گذار ساختاری به سمت خودروهای الکتریکی (EV) و ذخیرهسازهای شبکه تجدیدپذیر، بازار باتریهای لیتیوم-یون را تا پایان دهه جاری به صنعتی بیش از ۴۰۰ میلیارد دلار بدل خواهد کرد. تمرکز زنجیره پالایش و تولید سلول در دست چین، ریسک ژئوپلیتیک زنجیره تأمین را تشدید کرده است.
– تنگناهای ساختاری بازار ایران: صنعت داخلی کماکان در چرخه باتریهای سرب-اسیدی (SLI) خودروهای بنزینی تثبیت شده و به دلیل سرکوب ارزی، ناترازی سرمایه در گردش، تعرفههای نامتقارن واردات و عقبماندگی تکنولوژیک در فناوریهای لیتیوم، با ریسک استهلاک سرمایه روبهروست.
– پیامد راهبردی: عدم اتصال ساختاری بنگاههای داخلی به زنجیرههای ارزش منطقهای و نبود نقشه راه تولید باتریهای لیتیومی، تهدیدی مستقیم برای آینده صنعت خودروسازی و ظرفیتهای ذخیرهسازی انرژی پاک کشور محسوب میشود.
محرکهای بنیادی
در سطح بینالمللی، گذار از اقتصاد فسیلی به اقتصاد الکترونیکی، تقاضا برای کامودیتیهای کلیدی نظیر لیتیوم، نیکل، کبالت و گرافیت را بهشدت افزایش داده است. قوانین کربنی سختگیرانه در اتحادیه اروپا و مشوقهای قانون کاهش تورم (IRA) در آمریکا، ساختار تجارت باتری را به سمت منطقهایسازی (Friend-shoring) هدایت کردهاند.
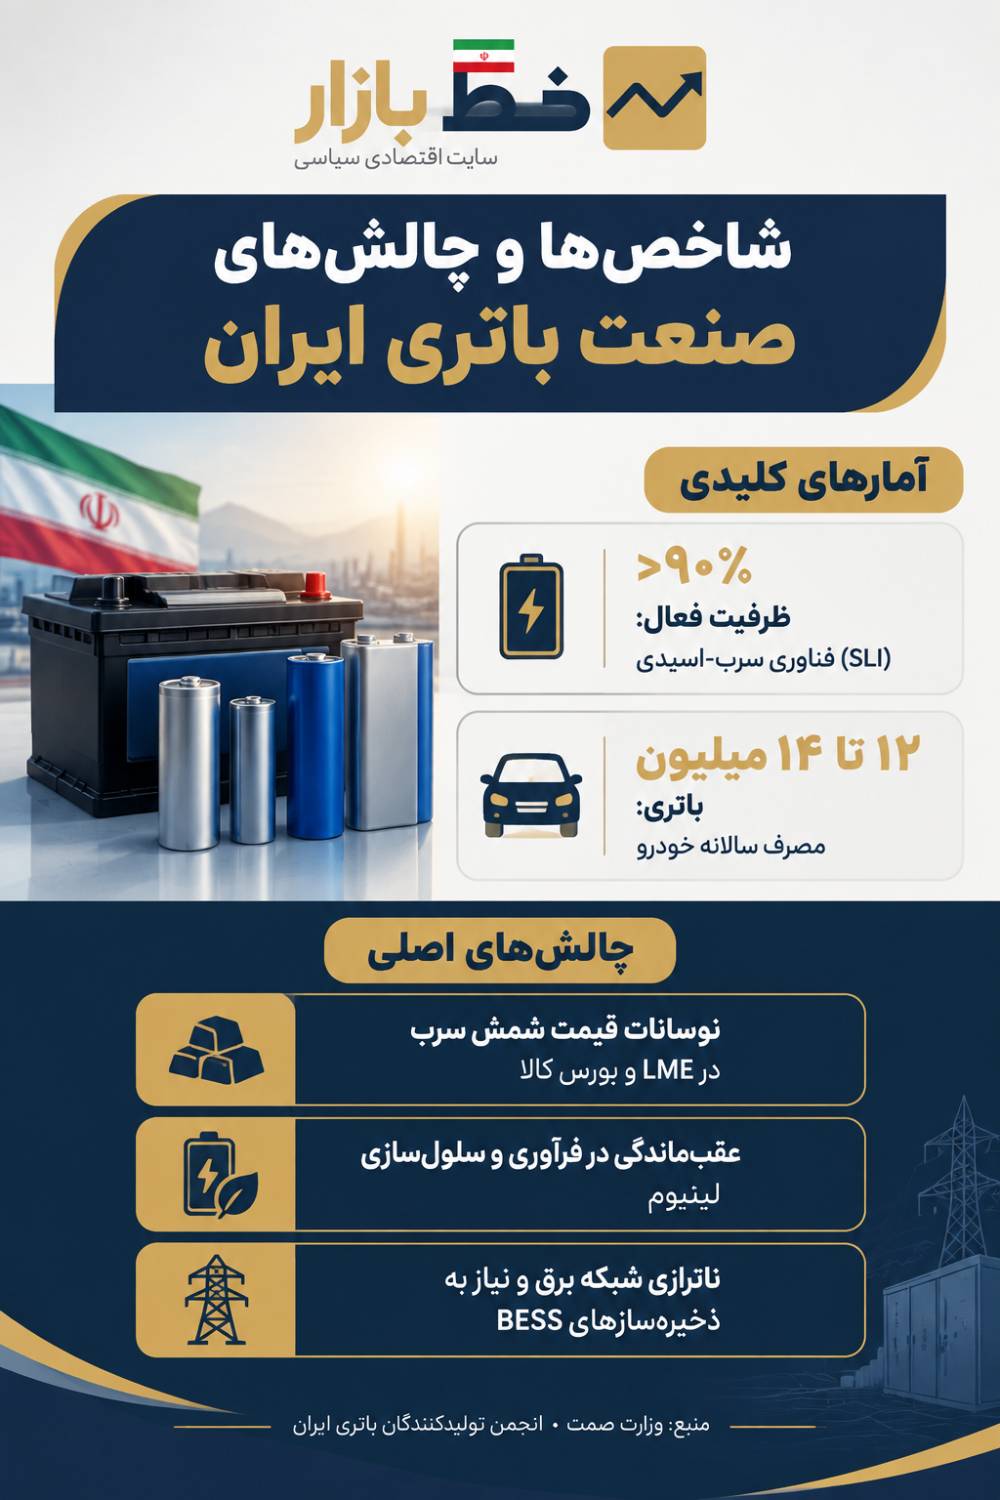
در اقتصاد ایران، محرک اصلی صنعت همچنان ناوگان خودروهای احتراقی و بازار افترمارکت است. تولید سالانه ۱۲ تا ۱۴ میلیون باتری سرب-اسیدی توسط چند بازیگر بزرگ تأمین میشود، اما صنعت با سه چالش ریشهای روبهرو است:
- ۱. نوسانات قیمت سرب در LME: فلز سرب بیش از ۶۰٪ بهای تمامشده باتریهای سنتی را تشکیل میدهد؛ تغییرات ارزی و نرخ شمش سرب در بورس کالا مستقیماً بهای تمامشده را تحریک میکند.
- ۲. عقبماندگی در فناوری لیتیوم: با وجود اکتشاف ذخایر لیتیوم در غرب کشور، زنجیره پاییندستی فرآوری به دلیل محدودیتهای انتقال فناوری و نبود سرمایهگذاری مستقیم خارجی (FDI) توسعه نیافته است.
- ۳. ناترازی شبکه برق: در غیاب زیرساخت سیستمهای ذخیره انرژی (BESS)، شبکه توزیع در ساعات پیک با ناترازی مواجه میشود که به کاهش بازده صنایع مادر سرایت میکند.
سازوکار انتقال به بخش واقعی
تکانههای صنعت باتری از سه کانال به اقتصاد کلان منتقل میشود:
- ۱. کانال ارز و سرمایه در گردش: تأخیر در تخصیص ارز رسمی برای واردات سپراتور، افزودنیهای شیمیایی و ماشینآلات، چرخه نقدینگی را طولانی و استقراض کوتاهمدت از شبکه بانکی را تشدید میکند.
- ۲. کانال بازیافت و تورم هزینهای: انحراف در شبکه جمعآوری باتری فرسوده و صادرات غیررسمی سرب، قیمت ماده اولیه بازیافتی را در بازار غیررسمی بالا برده و به تورم هزینهای (Cost-Push) منجر میشود.
- ۳. کانال ناترازی شبکه برق: خاموشیهای تحمیلی صنایع مادر در فصول پیک، بازده تولید کل را تحت فشار قرار میدهد.
سناریوهای میانمدت (افق ۱۴۰۵–۱۴۰۷)
سناریوی پایه — احتمال ۵۵٪
تداوم روند موجود؛ بازار سنتی سرب-اسیدی حاشیه سود عملیاتی ۱۵ تا ۲۲ درصدی خود را حفظ میکند. نفوذ خودرو برقی به دلیل کمبود زیرساخت شارژ و موانع تعرفهای محدود میماند و واردات سلولهای لیتیومی صرفاً در قالب پکهای آماده برای مصارف صنعتی خرد ادامه مییابد.
سناریوی بدبینانه — احتمال ۳۰٪
تشدید ناترازی ارزی، جهش قیمت کامودیتیها و افزایش قیمت برق واحدهای بازیافت سرب، بنگاههای کوچکتر را به سمت زیاندهی سوق میدهد. بازار با کسری فصلی عرضه و گسترش کالای قاچاق غیراستاندارد مواجه میشود.
سناریوی خوشبینانه — احتمال ۱۵٪
شکلگیری کنسرسیومهای مشترک میان خودروسازان، شرکتهای معدنی و بنگاههای پیشروی صنعت باتری؛ راهاندازی خطوط پایلوت مونتاژ ماژول لیتیوم-یون، اصلاح سازوکار بورس کالا در عرضه شمش سرب و جذب سرمایه برای مزارع ذخیرهساز (BESS) متصل به نیروگاههای خورشیدی.
نگاه خط بازار
صنعت باتری ایران بر لبه یک دوراهی پارادایمی ایستاده است. در کوتاهمدت، دسترسی به منابع سرب و انرژی نسبتاً ارزان حیات صنعت سرب-اسیدی را تضمین میکند؛ اما پافشاری بر این مدل بدون سرمایهگذاری جسورانه در زنجیره لیتیوم و ذخیرهسازهای صنعتی، صنعت را در میانمدت به واردکنندهای صرف و وابسته به فناوری نسل جدید تبدیل خواهد کرد. سیاستگذار صنعتی باید به جای مداخله قیمتی، تسهیلات استهلاک شتابان و معافیتهای گمرکی تجهیزات هایتک را در دستور کار قرار دهد.
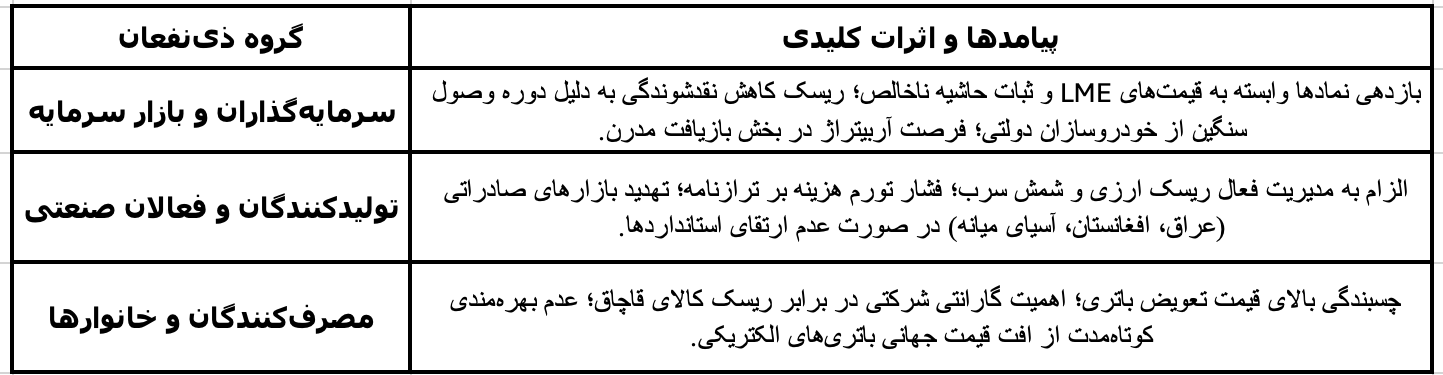
ماتریس چندذینفعه
مدیریت ریسک و توصیههای احتیاطی
– ریسک نوسان کامودیتی: استفاده از ابزارهای پوشش ریسک (Hedging) در بورس کالا و قراردادهای سلف برای تثبیت قیمت سرب و پلیپروپیلن.
– ریسک وصول مطالبات: کاهش وابستگی به قراردادهای بلندمدت با خودروسازان فاقد انضباط مالی و تقویت سهم فروش نقدی در افترمارکت.
– ریسک گذار فناوری: بازنگری در CapEx و تخصیص سهم مشخصی از منابع به R&D در زنجیره ماژولبندی باتریهای فسفات آهن لیتیوم (LFP).
آوید امی، کارشناس ارشد تجارت بین الملل
منبع: خط بازار